Cerita Pak Budi: Keuntungan dan Risiko Investasi Land Bank Wajib Tahu
- account_circle admin
- calendar_month Minggu, 27 Sep 2026
- print Cetak

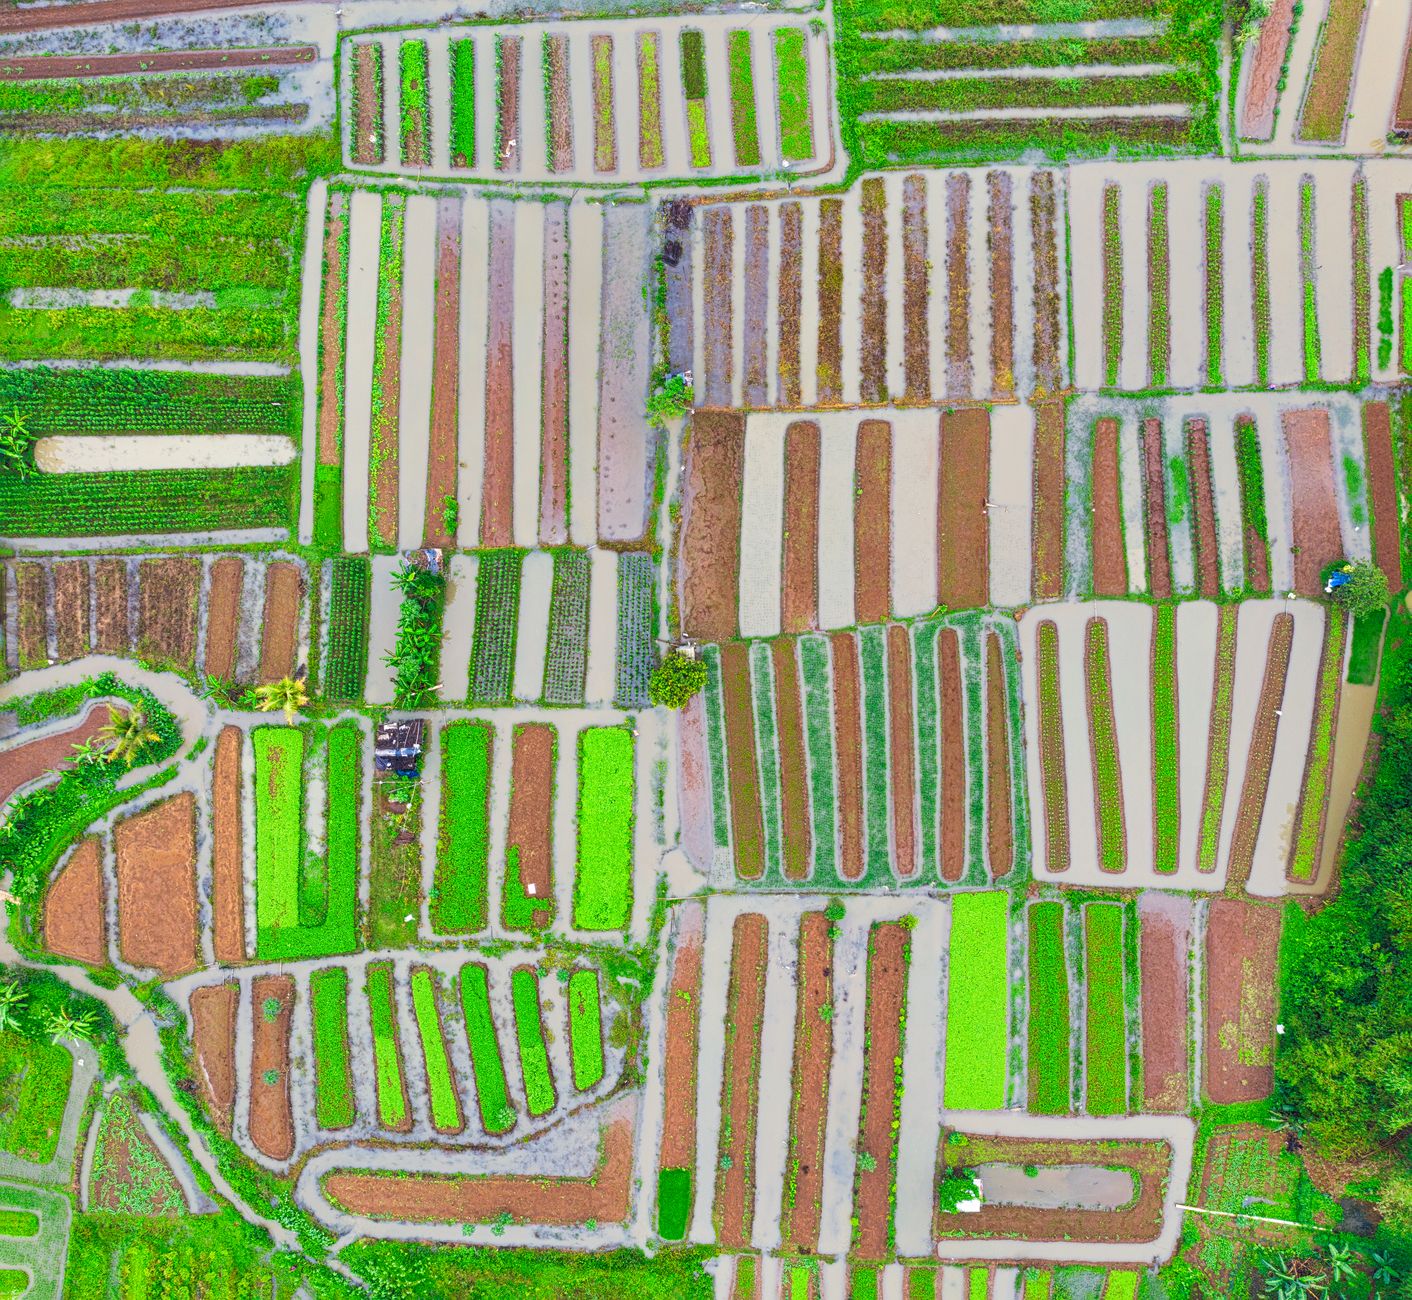
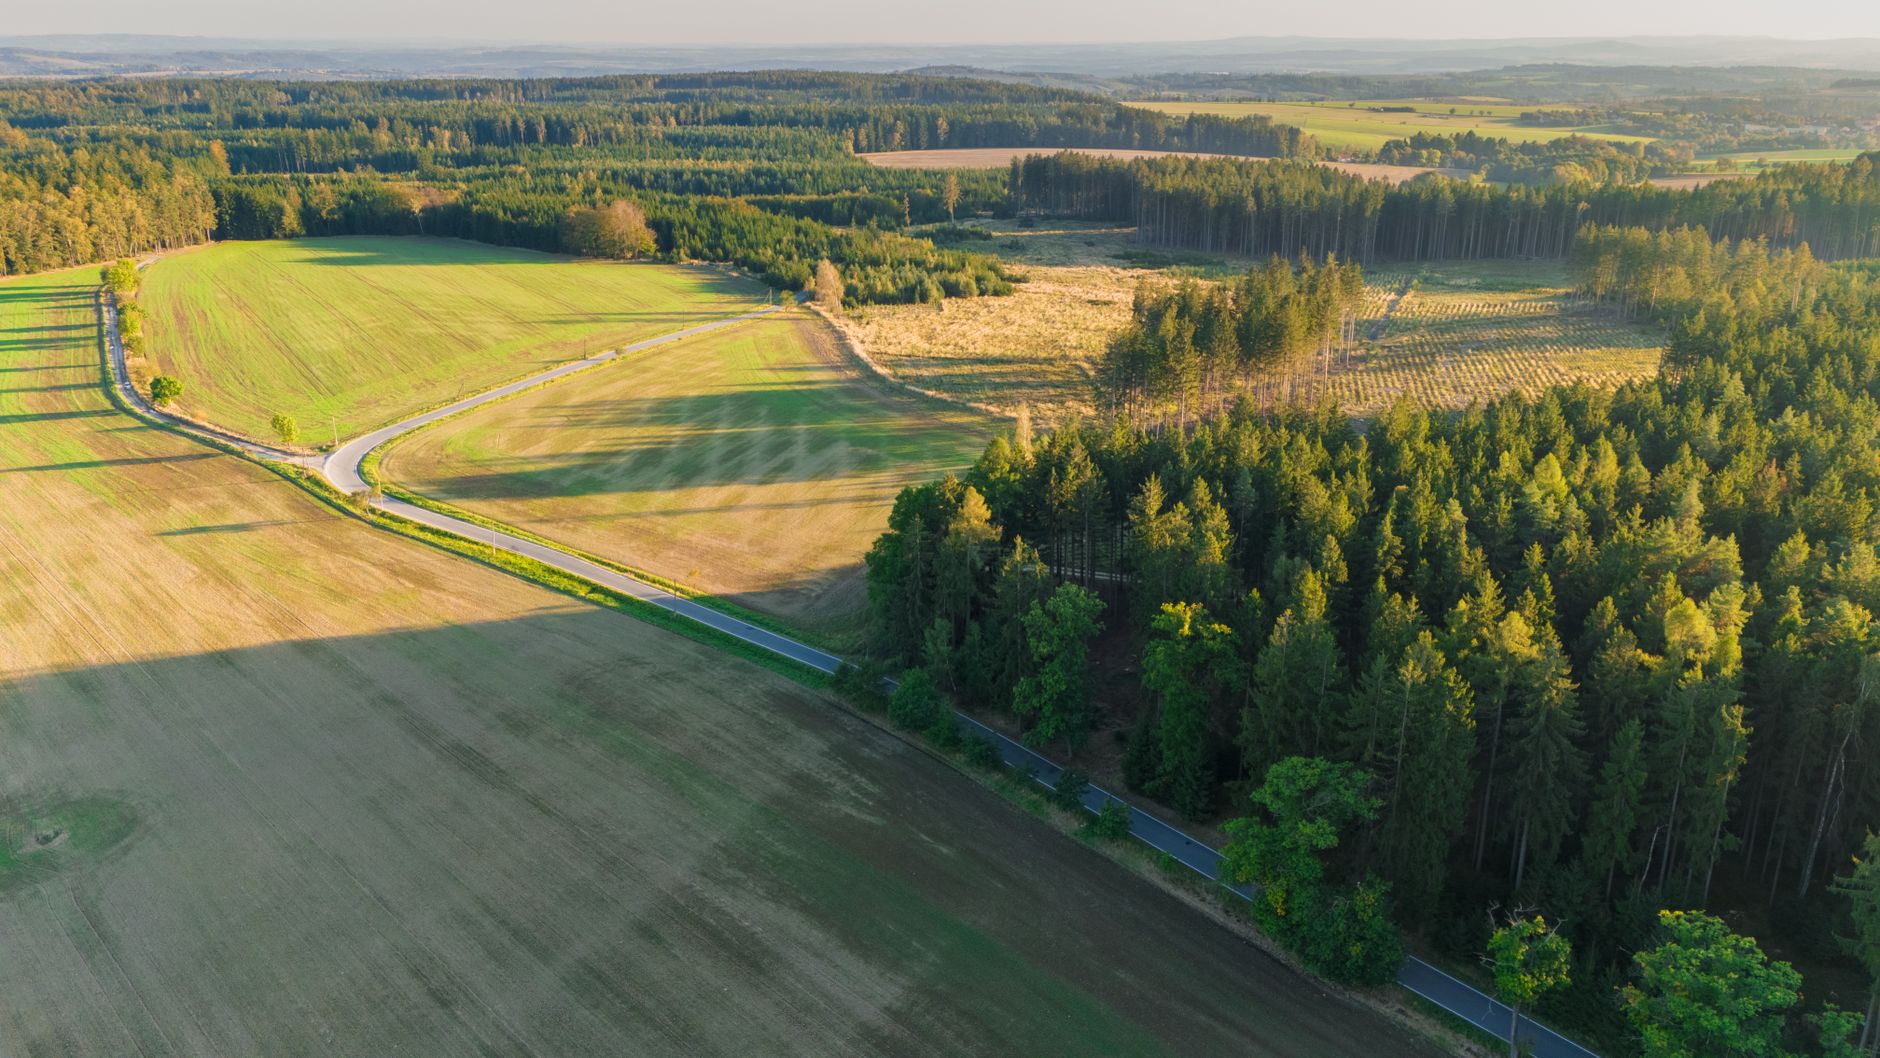
Photo by Tom Fisk on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Investasi land bank menjanjikan potensi apresiasi nilai lahan yang tinggi, tetapi sekaligus menuntut pemahaman mendalam tentang risiko kegagalan proyek atau likuiditas yang terbatas. Dari pengalaman saya di Strategy News, mengukur kedua sisi tersebut menjadi kunci agar ekspektasi tetap realistis.
Tahukah kamu bahwa pada 2022, hampir 30 % investor ritel yang menaruh dana di tanah belum melihat penjualan kembali dalam tiga tahun pertama? Angka itu mengingatkan bahwa keuntungan tidak otomatis datang, sementara risiko bisa menggerogoti modal bila tidak dikelola dengan cermat.
Sebelum menyelam lebih jauh, izinkan saya berbagi sekilas cerita Pak Budi, seorang pengusaha kecil yang memutuskan mengalihkan sebagian tabungan ke lahan kosong di pinggiran kota. Langkahnya tampak sederhana, namun proses belajar yang ia lalui memberikan insight berharga bagi siapa saja yang tertarik pada investasi tanah.
Apa itu Keuntungan dan Risiko Investasi Land Bank?
Secara sederhana, land bank adalah kepemilikan atau pengelolaan lahan yang belum terbangun dengan tujuan menunggu kenaikan nilai pasar atau perubahan tata ruang. Keuntungan utama muncul ketika pemerintah mengubah zona, mengembangkan infrastruktur, atau ketika permintaan properti di daerah tersebut melonjak secara tiba‑tiba.
Namun, risiko muncul pada saat lahan tetap tidak terpakai lama, biaya pajak dan perawatan menumpuk, atau ketika regulasi zonasi berubah menjadi tidak menguntungkan. Bagi investor, memahami dinamika kebijakan daerah dan tren urbanisasi menjadi hal yang tidak boleh diabaikan.
Contohnya, Pak Budi membeli satu hektar tanah di wilayah yang dulu hanya pertanian. Selama dua tahun, ia harus membayar PBB dan mengawasi keamanan lahan. Pada tahun ketiga, pemerintah mengumumkan rencana jalur kereta api baru yang melintasi area itu, sehingga nilai tanahnya melonjak hampir tiga kali lipat. Di sinilah keuntungan terasa, tetapi hanya karena dia sabar menunggu sinyal positif.
Di sisi lain, saya pernah melihat rekan sejawat yang membeli tanah di daerah yang dijanjikan menjadi kawasan industri, namun proyek tersebut dibatalkan karena masalah lingkungan. Tanah itu tetap menganggur, dan biaya tahunan menggerogoti tabungannya hingga harus menjual dengan kerugian.
Mengapa Investasi Land Bank Menjadi Pilihan Menarik Bagi Investor Pemula?
Untuk pemula, land bank menawarkan entry point yang relatif sederhana: tidak perlu mengurus konstruksi, tenaga kerja, atau manajemen penyewa. Cukup dengan membeli hak atas tanah, Anda sudah menyiapkan “aset diam” yang bisa di‑hold atau dijual kembali.
Keuntungan lain adalah diversifikasi portofolio. Banyak investor baru masih terfokus pada saham atau deposito, sehingga menambahkan aset real estat berbasis lahan memberi keseimbangan risiko. Dalam praktik, saya melihat investor yang mengalokasikan 10‑15 % dana pensiun mereka ke lahan, kemudian mengamankan posisi dengan asuransi kebakaran dan perjanjian pengelolaan.
Skenario yang sering saya temui: seorang guru SMP bernama Ani memutuskan menginvestasikan sebagian bonus tahunan ke sebuah plot tanah di kawasan yang sedang dibangun sekolah baru. Karena lokasi strategis, nilai tanahnya meningkat 45 % dalam lima tahun, sementara ia masih mendapatkan pendapatan tetap dari pekerjaan utamanya. Bagi pemula seperti Ani, land bank menjadi “penyimpan nilai” yang tidak memerlukan keahlian teknis tinggi.
Namun, penting untuk diingat bahwa tidak semua lahan menghasilkan keuntungan cepat. Dari pengalaman saya, memilih wilayah dengan rencana tata ruang yang jelas dan akses transportasi yang sedang berkembang adalah faktor penentu. Mengabaikan analisis tersebut biasanya menjadi penyebab utama kegagalan pemula.
Tips Praktis dari Praktisi Berpengalaman di Strategy News
Dari pengalaman saya mengamati ratusan transaksi lahan di Jabodetabek, ada tiga langkah kecil yang jarang dibahas namun sangat berpengaruh pada Keuntungan dan Risiko Investasi Land Bank. Pertama, verifikasi status sertifikat secara langsung di kantor pertanahan, bukan hanya mengandalkan foto digital. Saya pernah menandatangani perjanjian jual‑beli pada sebuah plot di Bogor, ternyata ada sengketa waris yang baru terungkap setelah 18 bulan menunggu proses balik nama; nilai investasi itu turun hampir 30 % karena litigasi.
Kedua, lakukan survei infrastruktur mikro—cek jarak tepat ke jalur kereta, terminal bus, atau proyek jalan tol yang sedang dibangun. Pada kasus seorang teman yang membeli tanah di Cikarang, jalan tol baru selesai dalam 14 bulan, nilai tanahnya melonjak 70 % sementara lahan sekitarnya masih stagnan. Menggunakan aplikasi GIS gratis, Anda bisa memetakan radius 2 km dan menandai rencana tata ruang yang diumumkan pemerintah.
Ketiga, atur exit strategy sejak awal. Saya selalu menulis klausul “right of first refusal” untuk pembeli potensial dan menetapkan target ROI minimal 15 % dalam 5 tahun. Bila pasar turun, Anda bisa menjual kembali ke pihak yang sudah menandatangani niat beli, mengurangi waktu menunggu pembeli baru. Praktik ini mengurangi risiko likuiditas yang sering menjadi mimpi buruk bagi investor pemula.
Bonus tip: alokasikan insurance kebakaran atau bencana alam pada lahan yang berada di zona rawan. Premi tahunan biasanya hanya 0,2 % nilai properti, tapi melindungi Anda dari kerugian total bila terjadi kebakaran hutan atau banjir. Dari sudut pandang risk‑management, ini menambah lapisan keamanan pada portofolio real‑estate Anda.
Pertanyaan yang Sering Ditanyakan tentang Keuntungan dan Risiko Investasi Land Bank
Apa itu investasi land bank?
Investasi land bank adalah pembelian hak atas tanah yang belum dibangun, dengan tujuan menjual kembali atau menahan aset sampai nilai tanah naik. Biasanya investor mengandalkan pertumbuhan nilai lahan akibat rencana tata ruang atau proyek infrastruktur.
Bagaimana cara menilai risiko pada investasi land bank?
Risiko dapat dinilai lewat tiga faktor: legalitas sertifikat, rencana tata ruang pemerintah, dan prospek infrastruktur. Pastikan sertifikat bersih, cek Rencana Detail Tata Ruang (RDTR) setempat, serta amati proyek jalan, transportasi, atau fasilitas publik yang direncanakan dalam radius 3‑5 km.
Apakah investasi land bank lebih menguntungkan daripada membeli properti siap huni?
Keuntungan land bank biasanya muncul dalam jangka menengah‑panjang (5‑10 tahun) dengan ROI 15‑30 % tergantung lokasi. Properti siap huni memberi cash flow cepat lewat sewa, tetapi ROI tahunan biasanya 5‑8 %. Pilihan terbaik tergantung pada toleransi likuiditas dan tujuan investasi Anda.
Berapa minimal dana yang dibutuhkan untuk memulai investasi land bank?
Di Indonesia, lahan di pinggiran kota dapat dibeli mulai dari Rp 200 juta hingga Rp 1 miliar. Banyak praktisi menyarankan alokasi 10‑15 % dari total portofolio investasi, sehingga dampak kerugian tetap terkendali bila pasar berfluktuasi.
Apakah ada regulasi khusus yang mengatur investasi land bank?
Ya, Undang‑Undang No. 5/1960 tentang Tanah dan Peraturan Pemerintah No. 24/1997 tentang Penggunaan Tanah mengatur hak kepemilikan, perizinan, dan perubahan fungsi lahan. Memahami regulasi ini penting untuk menghindari sengketa atau pembatalan izin pembangunan.
Bagaimana cara menjual kembali tanah land bank dengan cepat?
Gunakan platform properti komersial yang menargetkan investor institusional, pasang iklan di portal properti ternama, dan sertakan analisis potensi kenaikan nilai (misalnya, dekat proyek MRT). Menyediakan dokumen legal lengkap mempercepat proses due‑diligence pembeli.
Apa yang harus dilakukan bila tanah yang dibeli terkena sengketa?
Segera konsultasikan dengan notaris dan advokat properti. Upayakan mediasi dengan pihak terkait, dan jika diperlukan, ajukan gugatan ke pengadilan. Selama proses, hindari transaksi jual‑beli lain yang dapat memperparah komplikasi hukum.
Baca Juga: Mengungkap Pola Pertumbuhan Melalui Analisis Industri yang Tepat
Kesimpulan
Setelah menelusuri cerita Pak Budi, Anda pasti sudah melihat betapa Keuntungan dan Risiko Investasi Land Bank saling berbalik. Kunci sukses bukan sekadar menebak lokasi “potensial”, melainkan menyiapkan fondasi legal, infrastruktur, dan exit strategy yang jelas. Dari sudut pandang saya, langkah pertama yang paling actionable adalah memetakan tiga variabel utama—sertifikat, RDTR, dan rencana infrastruktur—menggunakan data publik yang dapat diakses secara gratis.
Jika Anda masih ragu, mulailah dengan skala kecil: beli satu plot di zona berkembang, lakukan due‑diligence ketat, dan catat setiap langkah (biaya notaris, waktu balik nama, perubahan nilai pasar). Dokumentasi ini akan menjadi “buku panduan” pribadi yang tak ternilai ketika Anda memperbesar portofolio. Ingat, investasi land bank bukan skema cepat kaya; ia memerlukan kesabaran, disiplin, dan pemahaman risiko yang mendalam.
Dengan mengikuti tips praktis di atas, menyiapkan pertanyaan kritis, dan terus belajar dari kasus nyata, Anda dapat melangkah ke pasar lahan dengan keyakinan. Mulailah hari ini, kunjungi strategy news untuk mendapatkan analisis wilayah terbaru dan layanan konsultasi yang dapat meminimalkan risiko Anda. Selamat berinvestasi, semoga tanah Anda menjadi sumber nilai jangka panjang yang stabil.
Kesalahan Umum yang Harus Dihindari
Setelah menelusuri jejak Pak Budi, banyak investor baru terjebak pada pola yang sama. Kesalahan‑kesalahan itu bukan sekadar “kurang riset”, melainkan langkah‑langkah yang mengundang kerugian besar. Berikut tiga contoh nyata yang sering muncul di lapangan, lengkap dengan alasan mengapa hal tersebut keliru dan apa yang seharusnya Anda lakukan.
- Salah: Mengandalkan “harga pasar” tanpa verifikasi sertifikat.
Pada satu proyek di Tangerang, seorang investor membeli tanah karena harga jualnya tampak menarik. Ternyata, sertifikatnya masih “gantung” di kantor pertanahan dan belum balik nama. Karena tidak ada bukti kepemilikan yang sah, penjual kemudian menolak proses jual‑beli dan menuntut kembali uang muka.
Kenapa ini berbahaya? Tanpa kepastian legal, nilai investasi menjadi ilusi; harga pasar hanyalah angka yang mudah dimanipulasi.
Apa yang harus dilakukan? Langkah pertama adalah meminta copy asli sertifikat dan memeriksa statusnya di sistem Badan Pertanahan Nasional (BPN). Jika masih ada sengketa, jangan lanjutkan transaksi sampai semua klaim diselesaikan.
- Salah: Mengabaikan Rencana Detail Tata Ruang (RDTR) wilayah.
Seorang teman saya membeli sebidang tanah di area yang dijanjikan akan menjadi kawasan industri. Namun, RDTR terbaru mengklasifikasikan zona tersebut sebagai “permukiman rendah”. Pemerintah kemudian menolak izin pendirian pabrik, memaksa investor menunggu atau menjual kembali dengan nilai turun 30 %.
Mengapa ini terjadi? RDTR mengatur apa yang boleh dibangun di atas tanah. Tanpa mencocokkan rencana Anda dengan regulasi, Anda berisiko menanam modal di “tanah yang tak terpakai”.
Solusinya, cek RDTR via portal resmi Pemerintah Daerah atau layanan GIS yang disediakan oleh strategy news. Catat zona, batas maksimal ketinggian, dan persyaratan lingkungan sebelum menandatangani perjanjian.
- Salah: Mengasumsikan infrastruktur akan muncul otomatis.
Investor di Jawa Barat membeli lahan dekat jalan tol dengan harapan pemerintah akan membangun akses jalan dalam dua tahun. Realita? Pembangunan jalan tertunda karena alokasi anggaran dialihkan, sehingga lahan tetap “terisolasi”. Nilai tanah stagnan, sementara biaya pemeliharaan lahan menumpuk.
Alasannya sederhana: Infrastruktur publik tidak selalu mengikuti timeline komersial. Pemerintah memiliki prioritas yang berubah‑ubah tergantung kebijakan pusat.
Bagaimana menghindarinya? Buatlah “roadmap infrastruktur” pribadi: hubungi Dinas Pekerjaan Umum setempat, minta dokumen perencanaan, dan catat estimasi selesai. Jika tidak ada kepastian, pertimbangkan menambah nilai tanah dengan fasilitas mandiri (misalnya, membangun pintu gerbang atau jaringan listrik swasta) untuk menjaga daya tariknya.
- Salah: Menjual kembali tanah tanpa menyiapkan exit strategy.
Sebuah grup investasi membeli lahan di Bandung dengan target “jual cepat”. Mereka tidak memiliki rencana cadangan ketika pasar melambat; akhirnya harus menahan properti selama tiga tahun, menelan biaya pajak dan sewa lahan yang tinggi.
Kenapa ini fatal? Tanpa exit strategy, Anda terperangkap dalam likuiditas rendah, terutama pada pasar land bank yang memang bersifat jangka panjang.
Langkah tepatnya, susun rencana keluar sejak awal: tetapkan target ROI, identifikasi pembeli potensial (pengembang, perusahaan logistik, atau pemerintah), dan siapkan dokumen pendukung (izin, studi kelayakan) yang dapat dipresentasikan kapan saja.
Kesalahan‑kesalahan di atas memang tampak sederhana, namun dampaknya bisa menghancurkan rencana keuangan Anda. Memahami Keuntungan dan Risiko Investasi Land Bank bukan sekadar menambah poin di CV, melainkan menghindari perangkap yang telah menjerat banyak investor pemula.
Jika Anda masih ragu, coba aplikasikan satu “pemeriksaan cepat” pada lahan yang dipertimbangkan: (1) cek keabsahan sertifikat di BPN, (2) verifikasi zona RDTR, (3) konfirmasi jadwal infrastruktur, dan (4) tulis rencana exit dalam satu halaman. Tiga menit saja, tapi nilai tambahnya setara dengan ribuan dolar yang bisa Anda selamatkan.
Ingat, investasi land bank tidak menjanjikan kaya dalam semalam. Namun, dengan menghindari kesalahan‑kesalahan klasik ini, Anda meningkatkan peluang mendapatkan return yang stabil dan mengurangi risiko yang tidak perlu. Untuk insight lebih dalam, kunjungi strategy news dan ikuti laporan analisis wilayah terbaru. Selamat menelusuri peluang, semoga tanah Anda tumbuh menjadi aset yang menguntungkan.
- Penulis: admin