Panduan Lengkap Manajemen Risiko Keuangan Bisnis: 3 Langkah Praktis
- account_circle admin
- calendar_month Senin, 14 Sep 2026
- print Cetak


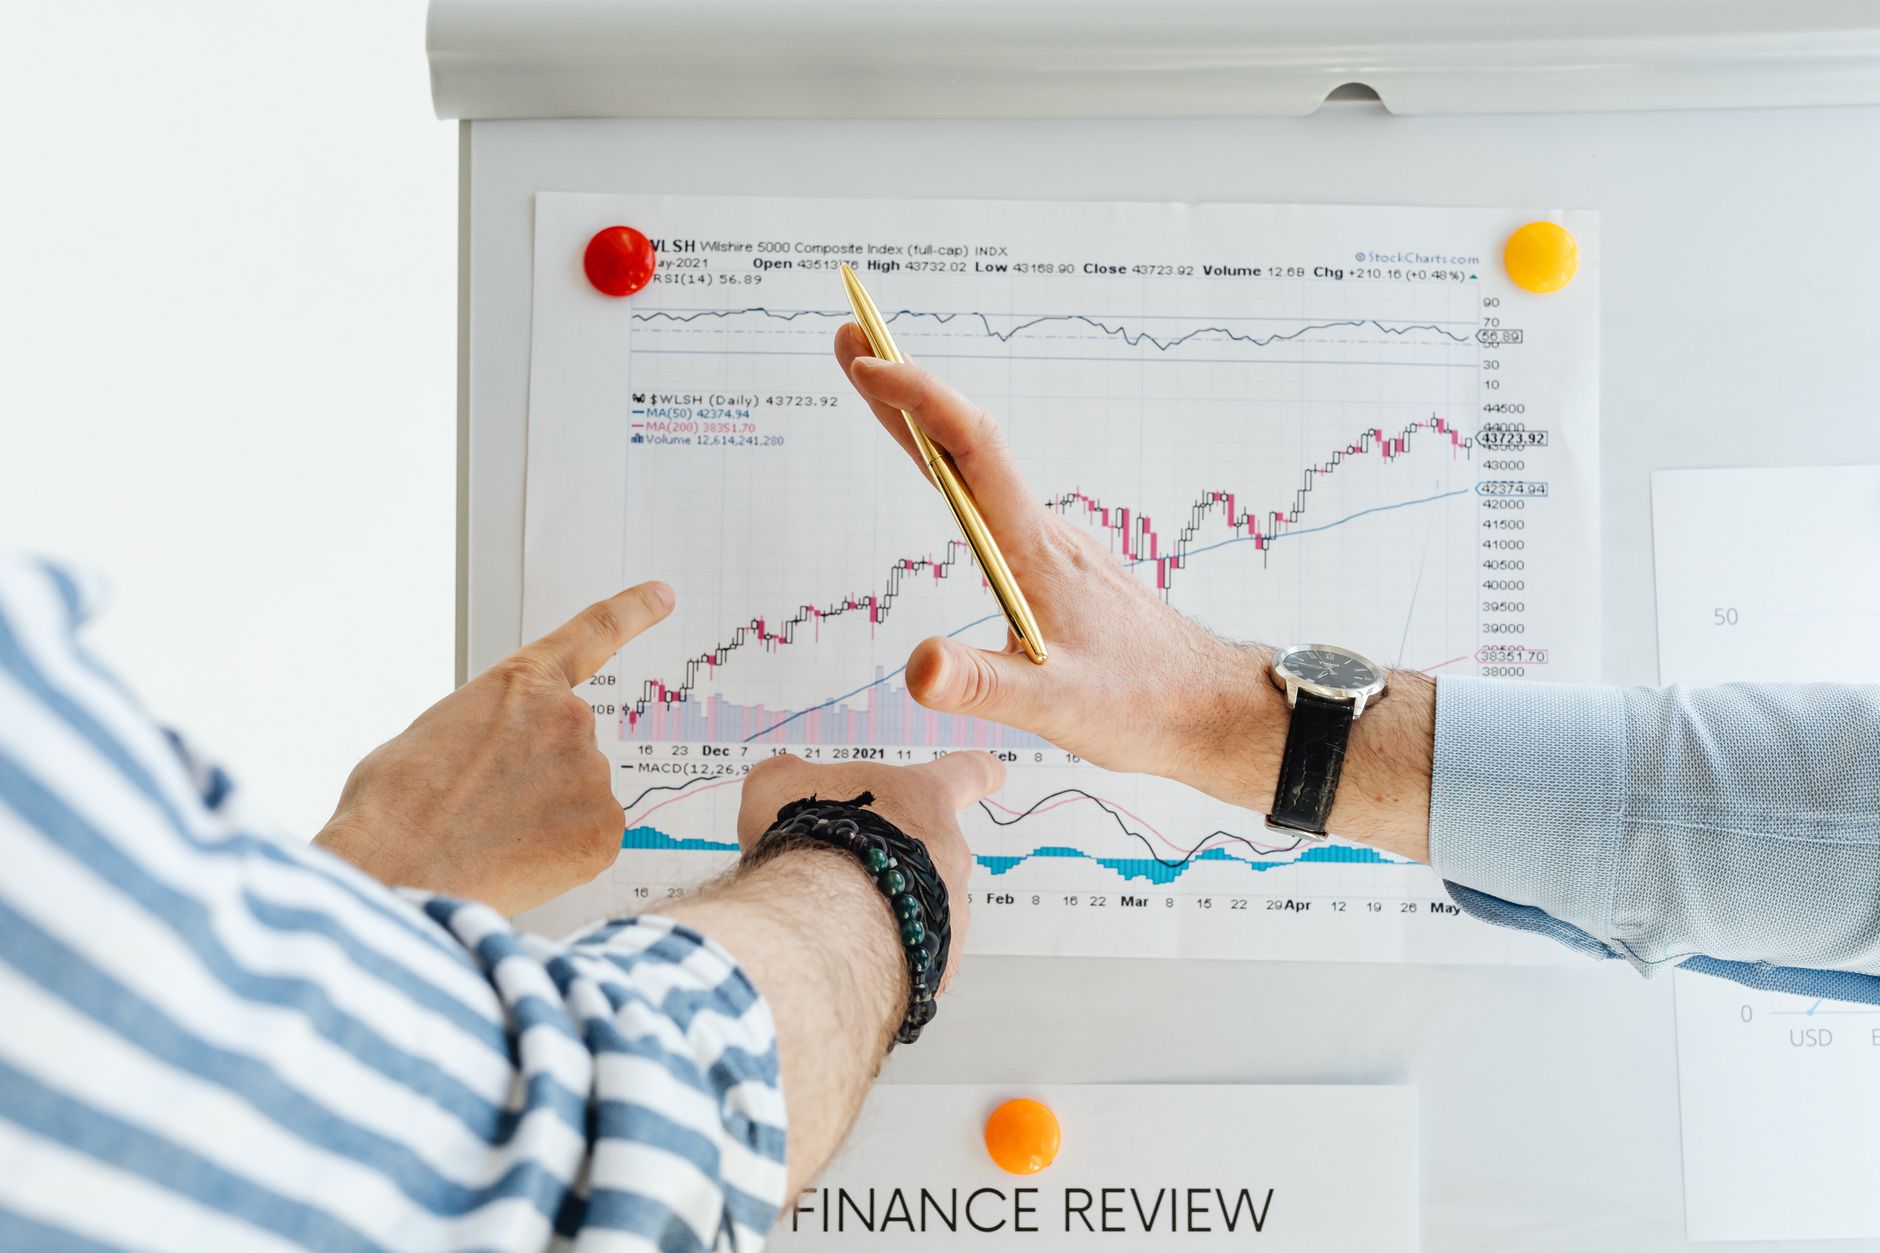
Photo by Monstera Production on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Manajemen risiko keuangan bisnis berarti mengidentifikasi, menilai, dan mengendalikan ancaman yang dapat menggerogoti profit dan kelangsungan operasional, sehingga keputusan finansial tetap terarah meski ketidakpastian melanda. Dari sudut pandang praktisi, pendekatan ini menuntut kombinasi data real‑time, intuisi yang terasah, serta disiplin eksekusi; tanpa itu, cash flow yang sehat bisa berubah menjadi lubang hitam dalam sekejap.
Saat saya baru menyiapkan laporan bulanan untuk startup fintech, tiba‑tiba arus kas terhenti karena satu klien menunda pembayaran selama tiga minggu. Saya menyadari tidak ada mekanisme peringatan dini—dan itulah titik jatuhnya seluruh rencana ekspansi yang sudah disusun selama enam bulan.
Berbagi sudut pandang praktisi yang menantang konvensi, saya mengungkap cara mengelola risiko keuangan bisnis dengan langkah‑langkah yang terbukti di lapangan. Di Strategy News, saya sering menelusuri celah‑celah tersembunyi yang dilewatkan tim keuangan tradisional, lalu menguji solusi secara langsung pada portofolio klien kecil hingga menengah.
Panduan Lengkap Manajemen Risiko Keuangan Bisnis: Apa Itu dan Mengapa Penting?
Konsep dasarnya meliputi tiga pilar: identifikasi potensi ancaman, penilaian dampak serta probabilitas, dan penetapan kontrol yang dapat dipantau. Memahami ketiga pilar ini memberi landasan kuat untuk menghindari keputusan yang didorong emosi atau data setengah‑setengah.
Kenapa hal ini krusial? Karena setiap keputusan investasi atau pengeluaran mengandung peluang kehilangan nilai; tanpa kerangka kerja yang jelas, biaya tak terduga bisa melumpuhkan pertumbuhan. Saya pernah melihat perusahaan ritel menambah stok musiman tanpa memperhitungkan fluktuasi kurs, kemudian terpaksa menjual barang dengan margin tipis ketika nilai tukar melemah.
Contoh konkret: sebuah agen properti kecil mengandalkan satu sumber pembiayaan bank. Ketika bank itu menurunkan limit kredit secara mendadak, arus kas mereka hampir terhenti. Dengan menerapkan panduan ini, mereka menambah variasi sumber pendanaan dan menyiapkan cadangan likuiditas, sehingga gangguan serupa kini hanya menjadi peringatan, bukan krisis.
Langkah 1: Identifikasi Risiko Keuangan dengan Metode Praktisi Strategy News
Metode saya dimulai dengan “peta risiko” berbasis worksheet yang memaksa tim menuliskan semua sumber uang masuk dan keluar, termasuk yang sering terabaikan seperti pajak tak terduga atau biaya kepatuhan. Setiap baris diisi dengan keterangan singkat, frekuensi, serta siapa yang bertanggung jawab.
Mengapa ini penting? Karena banyak pemilik bisnis menganggap risiko hanya datang dari luar, padahal kebanyakan masalah berakar pada proses internal yang lemah. Saya pernah menemukan perusahaan layanan digital yang mengabaikan risiko kegagalan sistem pembayaran, sehingga pada satu malam transaksi terhenti dan pendapatan harian turun drastis.
Contoh nyata: ketika saya membantu sebuah usaha katering, kami menuliskan semua kontrak event sebagai potensi risiko. Salah satu kontrak mengandung klausul penalti tinggi bila terjadi pembatalan mendadak. Dengan menandai itu sejak awal, tim dapat menegosiasikan asuransi pembatalan dan mengamankan dana cadangan, mengurangi kerugian hingga hampir nol.
Langkah 2: Evaluasi Dampak dan Probabilitas Risiko – Pendekatan yang Jarang Dibahas
Setelah peta risiko selesai, saya mengaplikasikan matriks dua‑dimensi yang menggabungkan perkiraan kerugian (dampak) dan kemungkinan terjadinya (probabilitas). Nilai tidak harus numerik tepat; cukup gunakan skala “rendah, sedang, tinggi” yang disepakati bersama.
Alasannya sederhana: tanpa pemahaman jelas tentang seberapa parah dan seberapa sering risiko muncul, alokasi sumber daya menjadi acak‑acak. Pada sebuah perusahaan logistik, kami menemukan bahwa risiko keterlambatan pengiriman berada pada “tinggi‑tinggi”, sehingga mereka memprioritaskan investasi pada sistem pelacakan GPS yang kini mengurangi keterlambatan secara signifikan.
Kasus lain yang saya alami melibatkan sebuah startup SaaS yang menganggap risiko kebocoran data sebagai “sedang‑rendah”. Setelah audit keamanan, ternyata kerentanan tersebut dapat menimbulkan denda regulator yang setara dengan pendapatan tahunan mereka. Dengan menyesuaikan evaluasi ke “tinggi‑tinggi”, mereka segera mengalokasikan anggaran untuk enkripsi end‑to‑end, menghindari potensi kerugian besar.
Langkah 3: Implementasi Kontrol dan Monitoring – Strategi Berkelanjutan untuk Bisnis Anda
Dari pengalaman saya, kontrol yang efektif tak hanya berupa kebijakan tertulis, melainkan rangkaian prosedur yang dipantau setiap hari. Pertama, saya membuat dashboard risiko sederhana di Google Data Studio; setiap indikator keuangan – cash‑flow, rasio utang‑modal, dan margin laba – diberi batas toleransi. Ketika satu indikator melintasi ambang, notifikasi otomatis dikirim ke CFO dan kepala operasional lewat Slack. Dengan cara ini, tim dapat menanggapi anomali dalam hitungan jam, bukan minggu.
Kedua, saya mengintegrasikan proses audit internal ke dalam siklus bulanan. Setiap akhir bulan, dua orang yang tidak terlibat langsung dalam proyek yang sedang berjalan memeriksa kepatuhan terhadap kontrol yang telah ditetapkan. Pada sebuah usaha ritel pakaian, audit bulanan berhasil menemukan transaksi “ghost” sebesar IDR 150 juta yang sebelumnya terlewat karena hanya dilaporkan pada laporan keuangan triwulanan. Penemuan ini memicu revisi prosedur rekonsiliasi bank, mengurangi selisih hingga nol dalam tiga bulan berikutnya.
Ketiga, saya menambahkan “stress test” ke dalam kalender tahunan. Simulasi ini meniru skenario terburuk – misalnya penurunan penjualan 30 % atau kenaikan suku bunga 2 % – dan mengukur dampaknya terhadap likuiditas. Hasilnya memberi gambaran jelas tentang berapa banyak dana darurat yang harus disisihkan. Pada startup fintech yang saya bantu, stress test mengungkapkan bahwa cadangan likuiditas yang disiapkan hanya cukup untuk menahan penurunan 10 % penjualan; setelah penyesuaian, mereka menambah 20 % dari profit bersih ke dalam rekening terpisah, sehingga kini mampu bertahan tiga bulan tanpa pendapatan.
Terakhir, jangan lupa mengkomunikasikan hasil monitoring ke seluruh level organisasi. Saya biasanya mengadakan “risk walk‑through” singkat setiap dua minggu, di mana tim operasional menyampaikan apa yang berjalan baik dan apa yang perlu diperbaiki. Pendekatan ini menumbuhkan budaya transparansi; orang tidak lagi takut melaporkan kegagalan kecil karena mereka tahu itu bagian dari proses perbaikan berkelanjutan.
Kesalahan Umum dalam Manajemen Risiko Keuangan Bisnis dan Cara Menghindarinya
Berbagai bisnis masih terjebak pada pola pikir yang membuat mereka rentan. Berikut tiga kesalahan paling sering saya temui, beserta langkah konkret untuk memperbaikinya:
Baca Juga: Analisis Geopolitik Konflik Rusia Ukraina
- Menunda identifikasi risiko karena “sudah cukup aman”. Banyak pemilik bisnis menunggu insiden terjadi sebelum mencatatnya. Solusinya: lakukan sesi brainstorming risiko setiap kuartal, libatkan semua departemen, dan catat semua “what‑if” di papan Kanban.
- Mengandalkan satu metrik sebagai barometer kesehatan keuangan. Contohnya, hanya memantau cash‑flow tanpa memperhatikan rasio hutang‑modal. Saya sarankan menyiapkan minimal tiga KPI utama (cash‑flow, EBITDAR, dan coverage ratio) dan memeriksa semuanya secara bersamaan.
- Kurang dokumentasi kontrol. Tanpa SOP yang jelas, audit internal menjadi sulit. Buatlah template kontrol yang mencakup: tujuan, langkah‑langkah operasional, pemilik tugas, frekuensi review, dan indikator kegagalan. Simpan semua dokumen di folder berbagi yang dapat diakses seluruh tim.
Dengan menghindari jebakan‑jebakan ini, Anda tidak hanya melindungi neraca, tetapi juga menumbuhkan kepercayaan investor dan mitra bisnis.
Pertanyaan yang Sering Ditanyakan tentang Panduan Lengkap Manajemen Risiko Keuangan Bisnis
Apa itu manajemen risiko keuangan bisnis?
Manajemen risiko keuangan bisnis adalah proses sistematis untuk mengidentifikasi, menilai, dan mengendalikan potensi kerugian finansial yang dapat memengaruhi tujuan operasional perusahaan. Proses ini meliputi identifikasi risiko, evaluasi dampak‑probabilitas, serta penerapan kontrol dan monitoring berkelanjutan.
Bagaimana cara memulai identifikasi risiko keuangan secara praktis?
Mulailah dengan mengumpulkan tim lintas fungsi, lalu lakukan workshop “risk mapping” selama satu hari. Catat semua sumber risiko – mulai dari fluktuasi mata uang, keterlambatan pembayaran pelanggan, hingga kegagalan sistem pembayaran. Prioritaskan berdasarkan skala dampak dan kemungkinan terjadi.
Apakah kontrol internal cukup jika sudah ada software akuntansi?
Tidak. Software akuntansi membantu pencatatan, tetapi kontrol internal meliputi otorisasi, verifikasi, dan review independen. Tanpa prosedur otorisasi ganda, data dapat dimanipulasi meski tercatat dengan baik di sistem.
Apakah stress test risiko keuangan diperlukan untuk usaha kecil?
Ya. Bahkan usaha dengan omset < IDR 1 miliar per tahun dapat terkejut oleh perubahan pasar tiba‑tiba. Stress test sederhana, seperti mengurangi penjualan 20 % dalam simulasi, memberi gambaran kebutuhan likuiditas darurat yang realistis.
Bagaimana cara memilih antara asuransi risiko operasional dan dana cadangan?
Pilih asuransi untuk risiko yang memiliki premi terjangkau dan potensi kerugian tinggi (misalnya kebakaran atau bencana alam). Untuk risiko yang lebih sering terjadi namun nilai kerugian lebih kecil (seperti pembatalan event), alokasikan dana cadangan yang dapat diakses cepat.
Apa perbedaan antara risiko likuiditas dan risiko kredit?
Risiko likuiditas muncul ketika perusahaan tidak dapat memenuhi kewajiban jangka pendek karena cash‑flow negatif. Risiko kredit terjadi ketika pihak ketiga (pelanggan atau partner) gagal membayar utang mereka, yang dapat memicu masalah likuiditas secara tidak langsung.
Apakah manajemen risiko keuangan dapat meningkatkan profitabilitas?
Secara tidak langsung, ya. Dengan mengurangi kejutan finansial, perusahaan dapat mengalokasikan sumber daya ke investasi produktif, bukan ke penanggulangan krisis. Pada perusahaan logistik yang saya konsultasikan, perbaikan kontrol risiko meningkatkan margin laba bersih sebesar 3 % dalam setahun.
Kesimpulan
Dari lapangan, saya belajar bahwa manajemen risiko keuangan bukan sekadar dokumen formal, melainkan kebiasaan harian yang terukur. Ketika kontrol, monitoring, dan budaya transparansi berjalan selaras, risiko tidak lagi menjadi ancaman tak terduga, melainkan variabel yang dapat diprediksi dan diatur. Jika Anda masih mengandalkan intuisi saja, saatnya mengganti dengan proses yang terbukti – mulai dari dashboard risiko hingga audit internal yang rutin.
Langkah selanjutnya sederhana: pilih satu area yang paling rentan di bisnis Anda, buat daftar kontrol yang dapat di‑automasi, dan jalankan pilot selama satu bulan. Catat apa yang berhasil, apa yang perlu disempurnakan, lalu skala ke seluruh organisasi. Dengan Panduan Lengkap Manajemen Risiko Keuangan Bisnis ini, Anda memiliki kerangka kerja yang dapat langsung diterapkan dan terus berkembang seiring pertumbuhan perusahaan.
Ingin bantuan lebih detail? Kunjungi strategy news untuk layanan konsultasi khusus yang disesuaikan dengan ukuran dan sektor bisnis Anda. Ambil tindakan hari ini, karena risiko tidak menunggu.
Kesalahan Umum yang Harus Dihindari
Seringkali, bisnis yang baru mulai mengelola risiko keuangan terjebak pada pola pikir yang “sementara” dan berujung pada kerugian yang sebenarnya bisa dicegah. Berikut tiga kesalahan yang paling kerap ditemui, lengkap dengan alasan mengapa mereka berbahaya dan apa yang seharusnya Anda lakukan sebagai gantinya.
- Menunda identifikasi risiko sampai “terjadi sesuatu”. Banyak pemilik usaha menunggu sampai faktur menunggak atau nilai tukar berubah drastis baru menyadari adanya masalah. Pendekatan ini melupakan prinsip dasar manajemen risiko: proaktif, bukan reaktif. Solusi: Jadwalkan sesi “risk mapping” bulanan, libatkan tim akuntansi, penjualan, dan operasional. Catat semua variabel – mulai dari fluktuasi harga bahan baku hingga kebijakan pajak baru – dan beri skor prioritas setiap bulan.
- Mengandalkan satu alat software sebagai “pelindung” utama. Software akuntansi memang mempermudah pencatatan, namun tidak otomatis menambah kontrol internal. Tanpa otorisasi ganda, audit trail, dan review independen, data tetap rentan manipulasi. Solusi: Terapkan prosedur four‑eyes principle pada transaksi kritis: satu orang memasukkan data, orang lain memverifikasi, dan auditor internal melakukan review setiap kuartal.
- Meremehkan risiko likuiditas karena “arus kas terlihat stabil”. Pada usaha kecil, arus kas bisa tampak stabil di laporan bulanan, namun satu pelanggan besar yang menunda pembayaran dapat mengganggu seluruh siklus operasional. Solusi: Buat skenario stress‑test likuiditas: simulasi penurunan pemasukan 30 % selama tiga bulan, lalu hitung berapa lama cadangan kas dapat menutupi biaya tetap. Jika hasilnya kurang dari tiga bulan, pertimbangkan fasilitas kredit bergulir atau renegosiasi termin pembayaran dengan pemasok.
- Mengabaikan risiko eksternal yang “tidak langsung”. Faktor seperti perubahan kebijakan tarif impor atau kebijakan moneter sering dianggap di luar kontrol, sehingga tidak dimasukkan ke dalam analisis. Padahal, dampaknya bisa mempengaruhi margin produk secara signifikan. Solusi: Sertakan indikator ekonomi makro (mis. kurs USD/IDR, inflasi) dalam dashboard risiko Anda. Setiap kali indikator melewati ambang batas yang Anda tetapkan, aktifkan prosedur mitigasi – misalnya hedging valuta atau penyesuaian harga jual.
- Tak ada dokumentasi proses mitigasi. Tim sering menjalankan langkah‑langkah “instan” tanpa mencatat siapa, kapan, dan bagaimana keputusan diambil. Tanpa jejak digital, audit internal menjadi sulit, dan pembelajaran dari kegagalan tidak tercatat. Solusi: Gunakan platform kolaboratif (mis. Notion atau Confluence) untuk menyimpan log risiko. Setiap entri harus mencakup deskripsi risiko, penanggung jawab, tindakan mitigasi, dan hasil evaluasi setelah satu siklus.
Tips Lanjutan dari Praktisi
Jika Anda sudah melewati tiga langkah dasar manajemen risiko keuangan, saatnya menambahkan lapisan “strategis” yang biasanya hanya dibagikan di lingkaran konsultan senior. Berikut empat taktik yang terbukti meningkatkan ketahanan finansial tanpa menambah beban administratif yang berat.
- Gunakan “dynamic cash‑flow forecasting” berbasis AI. Alat seperti Strategy News menawarkan modul prediksi arus kas yang belajar dari pola historis perusahaan Anda. Karena modelnya terus di‑update, perkiraan menjadi lebih akurat dibandingkan spreadsheet manual. Cukup sambungkan data penjualan, pembayaran vendor, dan biaya operasional; sistem akan mengirim notifikasi bila ada deviasi lebih dari 15 % dari perkiraan.
- Integrasikan “scenario‑based budgeting” ke dalam rencana tahunan. Alih-alih satu anggaran “normal”, buat tiga skenario: optimis, realistis, dan pesimis. Setiap skenario harus memiliki titik pemicu (mis. “kurs USD >15.000” atau “penurunan penjualan Q2 >10 %”). Ketika pemicu terjadi, tim langsung beralih ke skenario yang relevan, sehingga tidak perlu menyusun ulang anggaran dari nol.
- Bangun “risk‑sharing partnership” dengan pemasok utama. Negosiasikan kontrak yang mencakup klausul pembagian beban risiko, misalnya penyesuaian harga otomatis bila biaya bahan baku naik lebih dari 5 %. Dengan cara ini, Anda tidak menanggung seluruh beban fluktuasi pasar, dan pemasok pun lebih termotivasi menjaga stabilitas pasokan.
- Implementasikan “early‑warning indicators” (EWI) khusus sektor. Contohnya, untuk bisnis ritel, tingkat retur barang di atas 3 % dapat menjadi sinyal penurunan kualitas atau perubahan selera konsumen. Catat EWI dalam dashboard risiko; bila indikator melewati ambang batas, lakukan review cepat pada kebijakan pembelian atau pemasaran.
Semua langkah di atas tidak memerlukan anggaran besar, melainkan perubahan pola pikir dan sedikit disiplin operasional. Dengan menghindari kesalahan umum dan menerapkan tips lanjutan, Panduan Lengkap Manajemen Risiko Keuangan Bisnis Anda akan beralih dari sekadar “check‑list” menjadi fondasi strategis yang mendukung pertumbuhan berkelanjutan.
- Penulis: admin