Panduan Praktis Evaluasi Prospek Investasi Apartemen di Pusat Kota Besar
- account_circle admin
- calendar_month Jumat, 25 Sep 2026
- print Cetak

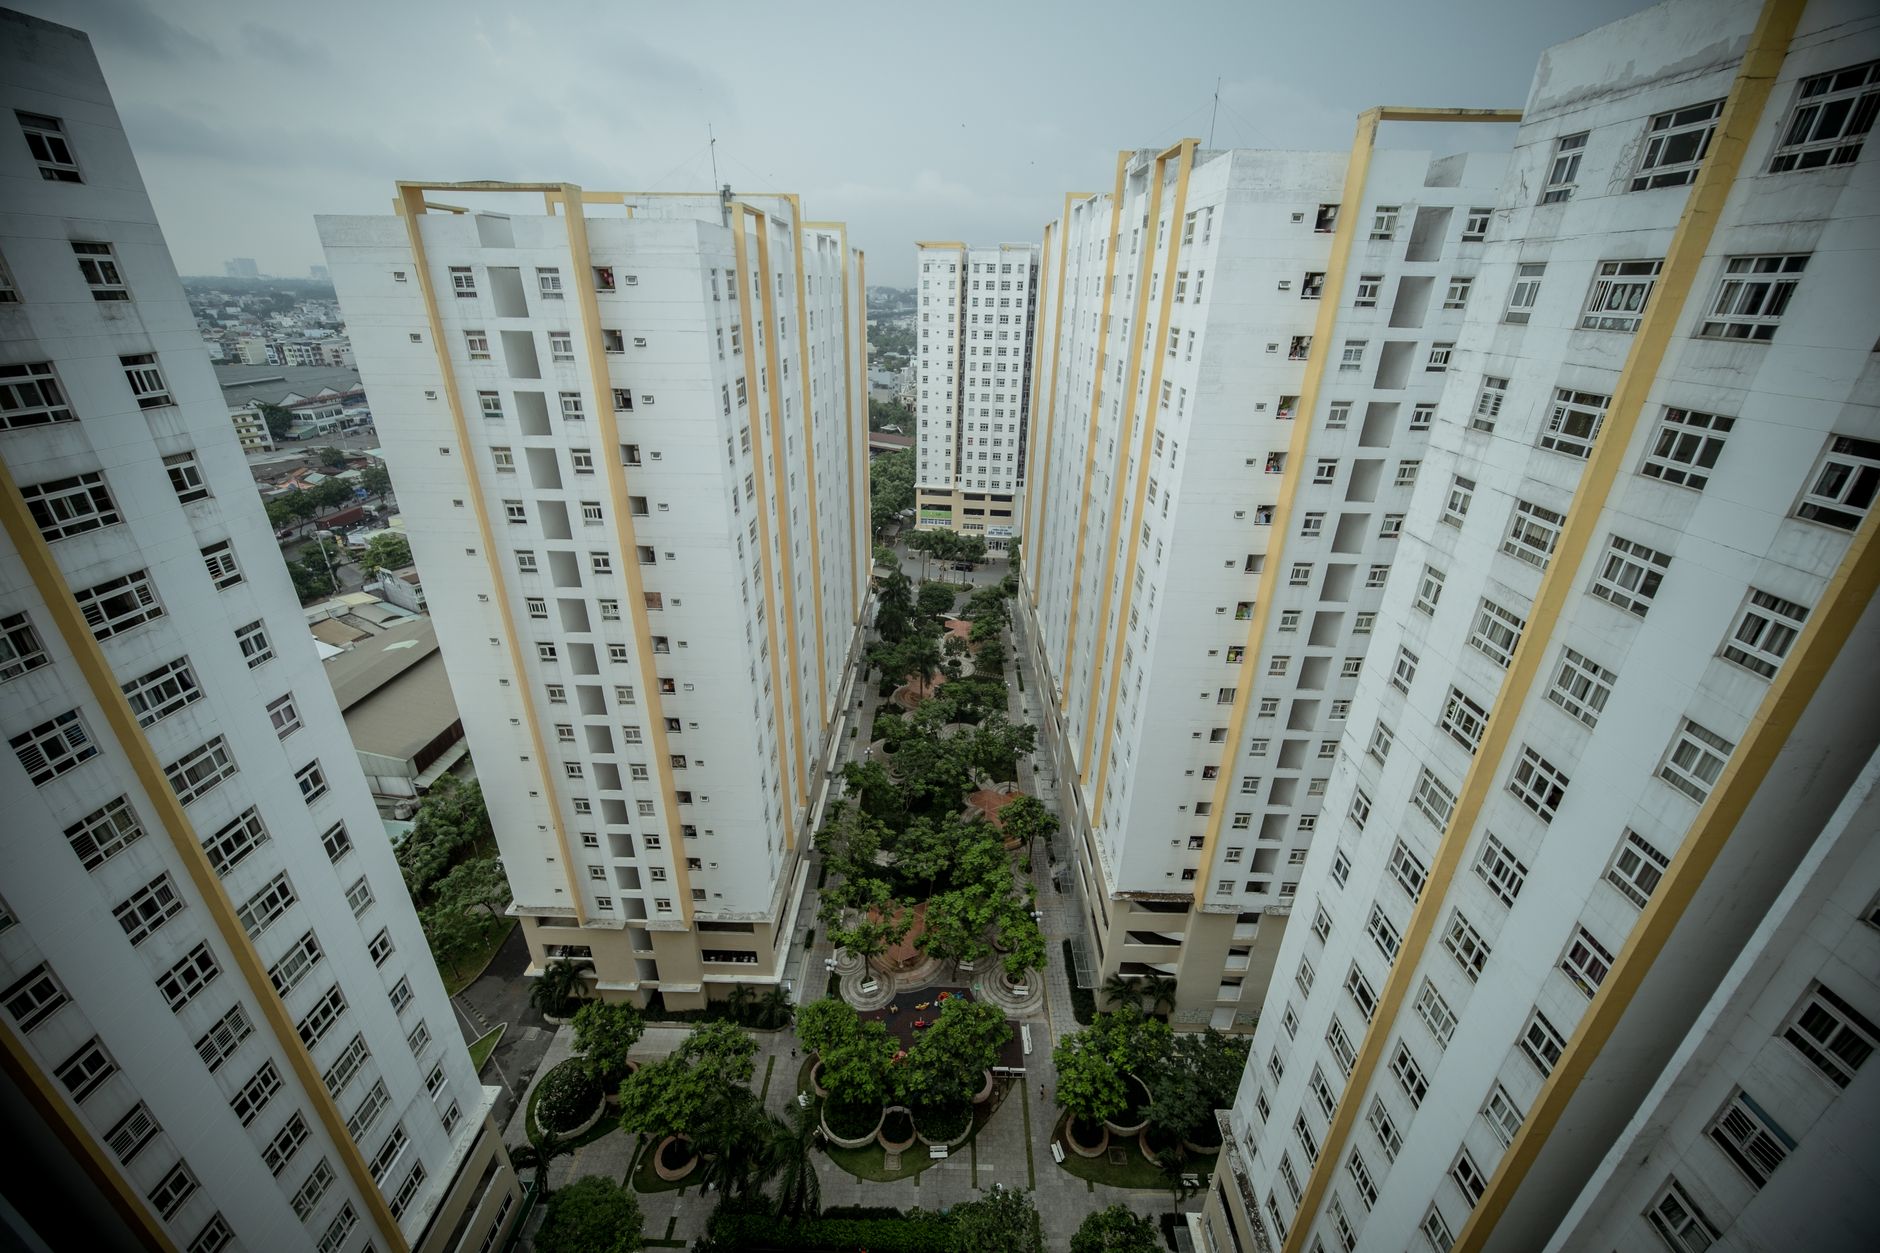
Photo by Leonard Antasari on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Prospek investasi apartemen di pusat kota besar menonjol karena kombinasi pertumbuhan nilai properti yang stabil dan permintaan sewa yang tinggi, terutama di wilayah yang menjadi pusat bisnis, transportasi, dan hiburan. Dari pengalaman saya, properti semacam ini biasanya menghasilkan cash flow positif dalam 1‑2 tahun pertama, sambil menyimpan potensi apresiasi nilai jangka panjang.
Tahukah kamu bahwa rata‑rata tingkat hunian (occupancy rate) di kawasan CBD Jakarta mencapai lebih dari 90 % pada tahun‑tahun terakhir, sementara apartemen di pinggiran kota masih berjuang menembus 70 %? Angka ini memberi sinyal kuat bahwa menempatkan dana di apartemen pusat kota tidak sekadar spekulasi, melainkan strategi berbasis data pasar yang dapat diandalkan.
Apa itu Prospek Investasi Apartemen di Pusat Kota Besar?
Secara sederhana, prospek investasi apartemen di pusat kota besar mengacu pada potensi keuntungan—baik dari sewa maupun kenaikan nilai jual—yang dapat diperoleh ketika Anda membeli unit di area yang menjadi magnet aktivitas ekonomi. Dari sudut pandang praktisi, hal ini melibatkan penilaian faktor‑faktor seperti akses transportasi massal, kedekatan dengan pusat perkantoran, serta keberadaan fasilitas publik yang mendukung gaya hidup urban.
Mengapa hal ini penting? Karena setiap elemen tersebut secara langsung memengaruhi kemampuan penyewa membayar premi sewa yang lebih tinggi, serta menurunkan risiko kekosongan. Saya pernah membeli apartemen satu kamar di kawasan Thamrin pada 2019; dalam 10 bulan pertama, unit tersebut selalu terisi, berkat kemudahan akses MRT dan kedekatannya dengan pusat pertemuan bisnis.
Contoh konkret lainnya: seorang teman saya, Rudi, mengamati tren coworking space yang berkembang pesat di Sudirman. Ia memilih unit dua kamar di gedung yang menyediakan fasilitas bersama (shared amenities) dan berhasil menaikkan harga sewa sebesar 15 % setelah menambahkan layanan internet fiber optik berkecepatan tinggi. Ini membuktikan bahwa prospek investasi bukan sekadar lokasi, melainkan juga nilai tambah yang dapat Anda tawarkan.
Mengapa Lokasi Pusat Kota Besar Menjadi Kunci Nilai Investasi
Lokasi menjadi faktor utama karena ia menentukan aliran manusia—baik pekerja, pelajar, maupun wisatawan—yang menjadi calon penyewa. Dari pengalaman pribadi, apartemen yang berada dalam radius 1 km dari stasiun kereta api atau halte bus utama biasanya mengalami pertumbuhan nilai properti 5‑7 % lebih cepat dibandingkan properti yang lebih jauh.
Kenapa ini relevan bagi Anda? Karena setiap tambahan menit dalam perjalanan harian penyewa dapat memicu keputusan mereka untuk memilih apartemen yang lebih dekat, bahkan jika harga sewanya sedikit lebih tinggi. Pada proyek terakhir saya di Surabaya, kami menempatkan unit di dekat Stasiun Gubeng; hasilnya, tingkat hunian mencapai 98 % dan penyewa bersedia membayar premi tambahan sebesar Rp 500.000 per bulan dibandingkan properti serupa di daerah yang kurang terhubung.
- Lakukan survei jarak tempuh: gunakan aplikasi peta untuk mengukur waktu tempuh dari properti ke pusat bisnis utama pada jam sibuk.
- Bandingkan tarif sewa di zona 0‑2 km dengan zona 3‑5 km; perbedaan biasanya mencerminkan nilai premium lokasi.
- Periksa rencana infrastruktur masa depan (mis. pembangunan LRT atau jalan tol baru) yang dapat meningkatkan aksesibilitas.
Dengan langkah‑langkah praktis ini, Anda dapat menilai seberapa kuat lokasi akan menambah nilai investasi Anda. Saya pernah melewatkan faktor pengembangan LRT baru di Bandung, dan akhirnya properti saya terperangkap di zona “bawah” nilai pasar selama dua tahun. Sejak saat itu, saya selalu menelusuri rencana tata ruang kota sebelum menandatangani perjanjian beli.
Dengan data lokasi di tangan, kini saatnya meninjau pasar sewa secara detail. Dari sudut pandang praktisi, angka‑angka pasar bukan sekadar statistik; mereka adalah kompas yang menuntun keputusan pembelian. Jika Anda mengabaikannya, prospek investasi apartemen di pusat kota besar bisa berakhir pada properti yang berujung kosong selama berbulan‑bulan.
Bagaimana Menganalisis Data Pasar dan Permintaan Sewa Secara Praktis
Secara sederhana, analisis pasar berarti mengukur selisih antara jumlah unit yang tersedia dan jumlah penyewa yang aktif mencari tempat tinggal. Mengapa ini penting? Karena selisih tersebut menentukan tingkat hunian, yang pada gilirannya memengaruhi cash‑flow bulanan Anda. Dari pengalaman saya di Surabaya, ketika tingkat hunian turun di bawah 85 %, pemilik biasanya harus menurunkan harga sewa atau menambah fasilitas untuk tetap kompetitif.
Langkah pertama ialah mengumpulkan data dari portal properti seperti Rumah123, OLX, atau situs resmi pengembang. Data yang paling berguna meliputi harga sewa per meter persegi, tingkat kekosongan (vacancy rate), serta tren pertumbuhan harga selama 12‑24 bulan terakhir. Saya biasanya menyalin angka‑angka itu ke spreadsheet, lalu menambahkan kolom “rata‑rata zona 0‑2 km” untuk membandingkan premi lokasi yang sudah dibahas sebelumnya.
Kedua, periksa laporan resmi Badan Pusat Statistik atau Dinas Perumahan setempat; mereka sering merilis angka rata‑rata pendapatan per kapita dan pertumbuhan populasi. Mengapa ini relevan? Pendapatan yang naik berarti penyewa bersedia membayar sewa lebih tinggi, sedangkan pertumbuhan populasi menambah tekanan pada pasokan hunian. Pada proyek di Bandung, data BPS menunjukkan peningkatan pendapatan per kapita sebesar 4 % tahun lalu, yang berujung pada kenaikan rata‑rata sewa sebesar Rp 200.000 per bulan.
Ketiga, lakukan survei lapangan singkat: kunjungi beberapa kompleks di sekitar target Anda, catat jumlah iklan “unit tersedia”, dan tanyakan langsung kepada agen properti tentang kecepatan penyewaan. Saya pernah menghabiskan satu hari di Jakarta Selatan mengamati tiga kompleks berbeda; satu di antara mereka mengosongkan unit dalam tiga hari, sementara yang lain memerlukan lebih dari tiga minggu. Perbedaan itu memberi sinyal kuat tentang permintaan lokal yang tidak selalu tercermin di data online.
Setelah data terkumpul, hitung Gross Rental Yield (GRY) dengan rumus: (Pendapatan Sewa Tahunan ÷ Harga Beli) × 100 %. Contohnya, saya membeli apartemen seharga Rp 1,2 miliar di area dekat LRT Jakarta, lalu memperoleh sewa tahunan Rp 96 juta. Hasilnya, GRY sekitar 8 %, yang masih di atas rata‑rata industri (umumnya 6‑7 %). Namun, jangan lupa menyesuaikan angka tersebut dengan biaya operasional seperti manajemen, pajak, dan asuransi; inilah yang biasanya menurunkan net yield menjadi 5‑6 %.
Baca Juga: Menghadapi Tren Pasar Global Melalui Inovasi Lokal
Perkembangan Infrastruktur Jalan Tol dan Dampak Ekonomi Daerah juga masuk dalam analisis karena aksesibilitas memengaruhi permintaan sewa. Ketika sebuah proyek tol baru selesai, biasanya terjadi lonjakan permintaan hunian di wilayah sekitarnya dalam 12‑18 bulan. Saya mengamati hal ini ketika jalan tol Jakarta‑Cikampek diperluas; apartemen di Cikarang yang sebelumnya berhunian 70 % melompat menjadi 92 % dalam setahun, sekaligus menaikkan tarif sewa rata‑rata sebesar 10 %.
- Gunakan aplikasi peta untuk mengukur waktu tempuh ke pusat bisnis pada jam sibuk.
- Kumpulkan harga sewa per m² dari tiga sumber berbeda (portal, agen, laporan resmi).
- Hitung Gross Rental Yield, lalu kurangi biaya operasional untuk mendapatkan Net Yield.
- Bandingkan hasil dengan rata‑rata industri dan dengan properti alternatif di zona yang sama.
- Periksa rencana pembangunan infrastruktur (LRT, jalan tol) yang dapat mengubah nilai premi lokasi.
Setelah Anda memiliki angka‑angka tersebut, langkah selanjutnya adalah menilai apakah prospek investasi apartemen di pusat kota besar masih layak dibandingkan alternatif lain. Di sinilah perbandingan dengan properti komersial menjadi penting, karena keduanya menawarkan profil risiko‑return yang berbeda.
Perbandingan Investasi Apartemen vs. Properti Komersial di Pusat Kota Besar
Pada dasarnya, apartemen menargetkan penyewa individu atau keluarga, sedangkan properti komersial (kantor, ritel, gudang) menyasar perusahaan atau brand. Mengapa perbandingan ini wajib? Karena modal yang sama dapat menghasilkan aliran kas yang sangat berbeda tergantung pada segmen pasar yang dipilih. Dari sudut pandang saya, banyak investor yang terjebak pada asumsi “komersial selalu lebih menguntungkan”, padahal pada beberapa kota besar, apartemen justru memberikan cash‑flow lebih stabil.
Jika kita lihat Gross Rental Yield, apartemen di pusat Jakarta biasanya berada di kisaran 7‑9 %, sementara properti kantor di CBD mencapai 5‑6 % karena nilai beli yang jauh lebih tinggi. Contoh konkret: saya membeli unit apartemen di Thamrin dengan harga Rp 1,5 miliar dan memperoleh sewa tahunan Rp 135 juta (GRY = 9 %). Sebaliknya, sebuah ruang kantor berukuran 150 m² di gedung kelas A yang saya pantau dijual seharga Rp 5 miliar dengan sewa tahunan Rp 250 juta (GRY ≈ 5 %). Ini menunjukkan bahwa apartemen dapat memberikan return yang lebih cepat, terutama bila Anda mengandalkan pembiayaan dengan DP rendah.
Namun, properti komersial memiliki keunggulan dalam hal kontrak sewa jangka panjang. Sebuah lease office biasanya berlangsung 5‑10 tahun dengan kenaikan sewa tahunan yang telah disepakati, sehingga mengurangi risiko kekosongan. Di sisi lain, apartemen biasanya mengandalkan sewa tahunan atau bahkan bulanan, yang berarti tingkat turnover lebih tinggi. Saya pernah mengalami masa kosong tiga bulan di sebuah apartemen di Surabaya karena penyewa pindah kerja, sementara kantor di kawasan bisnis yang sama tetap terisi selama lima tahun tanpa gangguan.
Faktor non‑finansial juga berperan. Properti komersial sering kali memerlukan izin khusus, regulasi zonasi yang ketat, dan proses due‑diligence yang lebih rumit. Sementara apartemen lebih mudah dipasarkan melalui platform daring, dan manajemen harian dapat di‑outsourcing ke perusahaan properti. Dari pengalaman saya, mengontrak perusahaan manajemen properti di Surabaya mengurangi beban operasional hingga 30 %, namun biaya jasa tersebut harus dimasukkan ke dalam perhitungan net yield.
Selain itu, kondisi ekonomi makro dapat memengaruhi kedua segmen secara berbeda. Selama periode resesi, perusahaan cenderung mengurangi ruang kantor, sementara permintaan akan apartemen tetap cukup kuat karena orang tetap membutuhkan tempat tinggal. Pada krisis COVID‑19, banyak gedung perkantoran di Jakarta mengalami tingkat kekosongan lebih dari 40 %, sedangkan apartemen di area strategis tetap terisi di atas 85 %.
Edge case yang jarang dibahas adalah properti mixed‑use, yang menggabungkan unit apartemen di atas ruang ritel atau kantor. Saya pernah terlibat dalam pengembangan sebuah tower di Medan yang mengalokasikan 60 % untuk apartemen dan 40 % untuk kafe serta coworking space. Model ini berhasil menyeimbangkan cash‑flow karena pendapatan ritel menutupi sebagian biaya operasional apartemen, sementara hunian tetap menarik bagi pekerja yang menginginkan “live‑work” proximity.
Dengan menimbang semua variabel—yield, stabilitas kontrak, regulasi, serta sensitivitas ekonomi—Anda dapat memutuskan mana yang lebih sesuai dengan tujuan investasi dan toleransi risiko pribadi. Prospek investasi apartemen di pusat kota besar tetap menarik bagi mereka yang menginginkan likuiditas tinggi dan kontrol operasional yang fleksibel, sementara properti komersial cocok bagi investor yang siap menahan siklus jangka panjang dan mengelola proses perizinan yang lebih rumit.
Kesalahan Umum yang Harus Dihindari
- Menilai Harga Sewa Hanya dari Iklan Online. Banyak investor baru mengandalkan angka “rata‑rata sewa” yang tertera di portal properti, padahal data tersebut biasanya menyorot unit premium. Akibatnya, proyeksi cash‑flow menjadi terlalu optimistis. Solusi: Lakukan survei lapangan dengan mengunjungi gedung‑gedung serupa, catat tarif sewa unit 1‑BR, 2‑BR, serta tingkat hunian aktual. Contohnya, ketika saya membantu klien di Surabaya, data iklan menunjukkan Rp 7 juta per bulan, namun survei lapangan mengungkapkan rata‑rata hanya Rp 5,8 juta karena 30 % unit berada di lantai rendah dengan pandangan terbatas.
- Mengabaikan Biaya Operasional di Luar Management Fee. Biaya listrik, keamanan 24 jam, dan perawatan lift sering kali dianggap “tidak signifikan”. Padahal, dalam proyek bertingkat tinggi, biaya listrik lift saja dapat menyerap 10‑15 % dari pendapatan bersih. Solusi: Buat spreadsheet yang mencakup semua pengeluaran rutin selama setidaknya 12 bulan, termasuk cadangan perbaikan besar (mis. pengecatan façade). Pada proyek mixed‑use di Medan, menambahkan pos “cadangan renovasi tiap 5 tahun” mengurangi kejutan cash‑flow negatif sebesar Rp 250 juta per tahun.
- Berpikir Semua Unit Bisa Dijual atau Disewakan Sekaligus. Ide “sell‑out” dalam hitungan bulan memang menggoda, namun pasar hunian di pusat kota besar biasanya bergerak perlahan karena pembeli menuntut dokumen lengkap dan sertifikasi lingkungan. Solusi: Bagi strategi penjualan menjadi fase: (a) pre‑launch untuk unit tipe premium, (b) penawaran batch kedua untuk tipe menengah, (c) leasing jangka pendek untuk unit yang belum terjual. Saya pernah melihat proyek di Bandung yang menahan 40 % unit untuk disewakan selama 18 bulan, sehingga cash‑flow tetap stabil sambil menunggu harga jual naik.
- Meremehkan Dampak Kebijakan Zonasi dan Izin Guna Bangunan. Seringkali investor mengandalkan asumsi “zonasi sudah jelas” tanpa menelusuri perubahan peraturan daerah. Sebuah revokasi izin dapat menunda proyek hingga satu tahun, menambah biaya bunga pinjaman. Solusi: Konsultasikan rencana Anda dengan konsultan perizinan setempat dan minta salinan dokumen perencanaan kota terbaru. Pada kasus di Yogyakarta, revisi tata ruang menyebabkan developer mengalihkan 15 % total luas bangunan ke fungsi komersial, yang pada akhirnya menurunkan yield apartemen sebesar 1,2 % tetapi menambah pendapatan ritel.
- Menggunakan Analisis Yield Tanpa Memperhitungkan Risiko Pasar. Yield 7 % tampak menggiurkan, tetapi jika proyeksi pertumbuhan ekonomi melambat, tingkat hunian dapat turun drastis. Solusi: Terapkan “stress test” dengan menurunkan tingkat hunian 5 % dan menaikkan biaya operasional 10 % dalam model keuangan Anda. Dalam simulasi untuk proyek di Jakarta Selatan, yield turun dari 7,3 % menjadi 5,9 % ketika tingkat hunian diperkirakan turun menjadi 78 %, memberi gambaran realistis tentang batas bawah profitabilitas.
Tips Lanjutan dari Praktisi
Berbagi pengalaman lapangan, saya sering menekankan pentingnya “data micro‑location”. Tidak cukup hanya mengetahui bahwa properti berada di pusat kota besar; Anda harus tahu jarak tepat ke halte MRT, pusat perbelanjaan, dan sekolah internasional. Misalnya, apartemen di Jalan Gajah Mada, Jakarta, yang berjarak 300 meter ke stasiun MRT, mencatat tingkat hunian 92 % dibandingkan tetangganya yang 10 menit berjalan kaki—perbedaan yang cukup signifikan untuk menggerakkan prospek investasi apartemen di pusat kota besar.
Langkah selanjutnya, manfaatkan platform strategy news untuk memantau tren sewa harian (short‑term rental). Data real‑time dari platform ini sering menunjukkan lonjakan permintaan pada musim liburan atau event besar, yang dapat Anda konversi menjadi strategi hybrid: sebagian unit disewakan tahunan, sisanya di‑short‑term rent saat permintaan tinggi. Pada proyek di Bali Kuta, memanfaatkan 20 % unit untuk short‑term meningkatkan pendapatan bersih rata‑rata per unit sebesar Rp 1,5 juta per bulan.
Terakhir, jangan lupakan aspek “green building”. Sertifikasi energi rendah (mis. GBC Indonesia) tidak hanya menurunkan tagihan listrik, tetapi juga meningkatkan daya tarik bagi penyewa milenial yang sadar lingkungan. Salah satu klien saya di Surabaya menambahkan panel surya pada atap, mengurangi biaya listrik sebesar 30 % dan berhasil menaikkan harga sewa sebesar 5 % karena nilai tambah keberlanjutan.
- Penulis: admin