FAQ Analisis Inflasi Indonesia dan Dampaknya terhadap Daya Beli
- account_circle admin
- calendar_month Sabtu, 12 Sep 2026
- print Cetak

Photo by Afif Ramdhasuma on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Analisis inflasi Indonesia dan dampaknya terhadap daya beli menelusuri bagaimana perubahan harga barang serta jasa memengaruhi kemampuan konsumen untuk memenuhi kebutuhan harian, dengan menggabungkan data CPI, PPI, serta kebijakan moneter yang relevan.
Seringkali orang mengira inflasi yang naik otomatis berarti semua orang menjadi miskin, padahal realitasnya lebih berlapis: faktor pendapatan, pola belanja, dan kebijakan subsidi dapat menahan atau memperparah efeknya. Dari pengamatan saya di lapangan, ada kalanya inflasi tinggi justru membuka peluang investasi yang mengembalikan nilai riil uang.
Apa itu Analisis Inflasi Indonesia dan Dampaknya terhadap Daya Beli?
Pertama, analisis inflasi di Indonesia melibatkan pengukuran indeks harga konsumen (CPI) dan produsen (PPI) serta membandingkan tren tahunan dan bulanan. Dari perspektif saya sebagai praktisi di Strategy News, proses ini tidak sekadar mengutip angka BPS, melainkan menelusuri komponen utama—makanan, transportasi, energi—yang memberi warna pada angka keseluruhan.
Mengapa pemahaman ini penting? Karena daya beli konsumen tidak berkurang secara linier dengan inflasi; ia tergantung pada seberapa cepat pendapatan riil menyesuaikan. Jika gaji naik 5 % sementara inflasi mencapai 7 %, maka secara praktis daya beli menurun, namun bila upah naik 10 % atau ada subsidi listrik, dampaknya dapat terkompensasi.
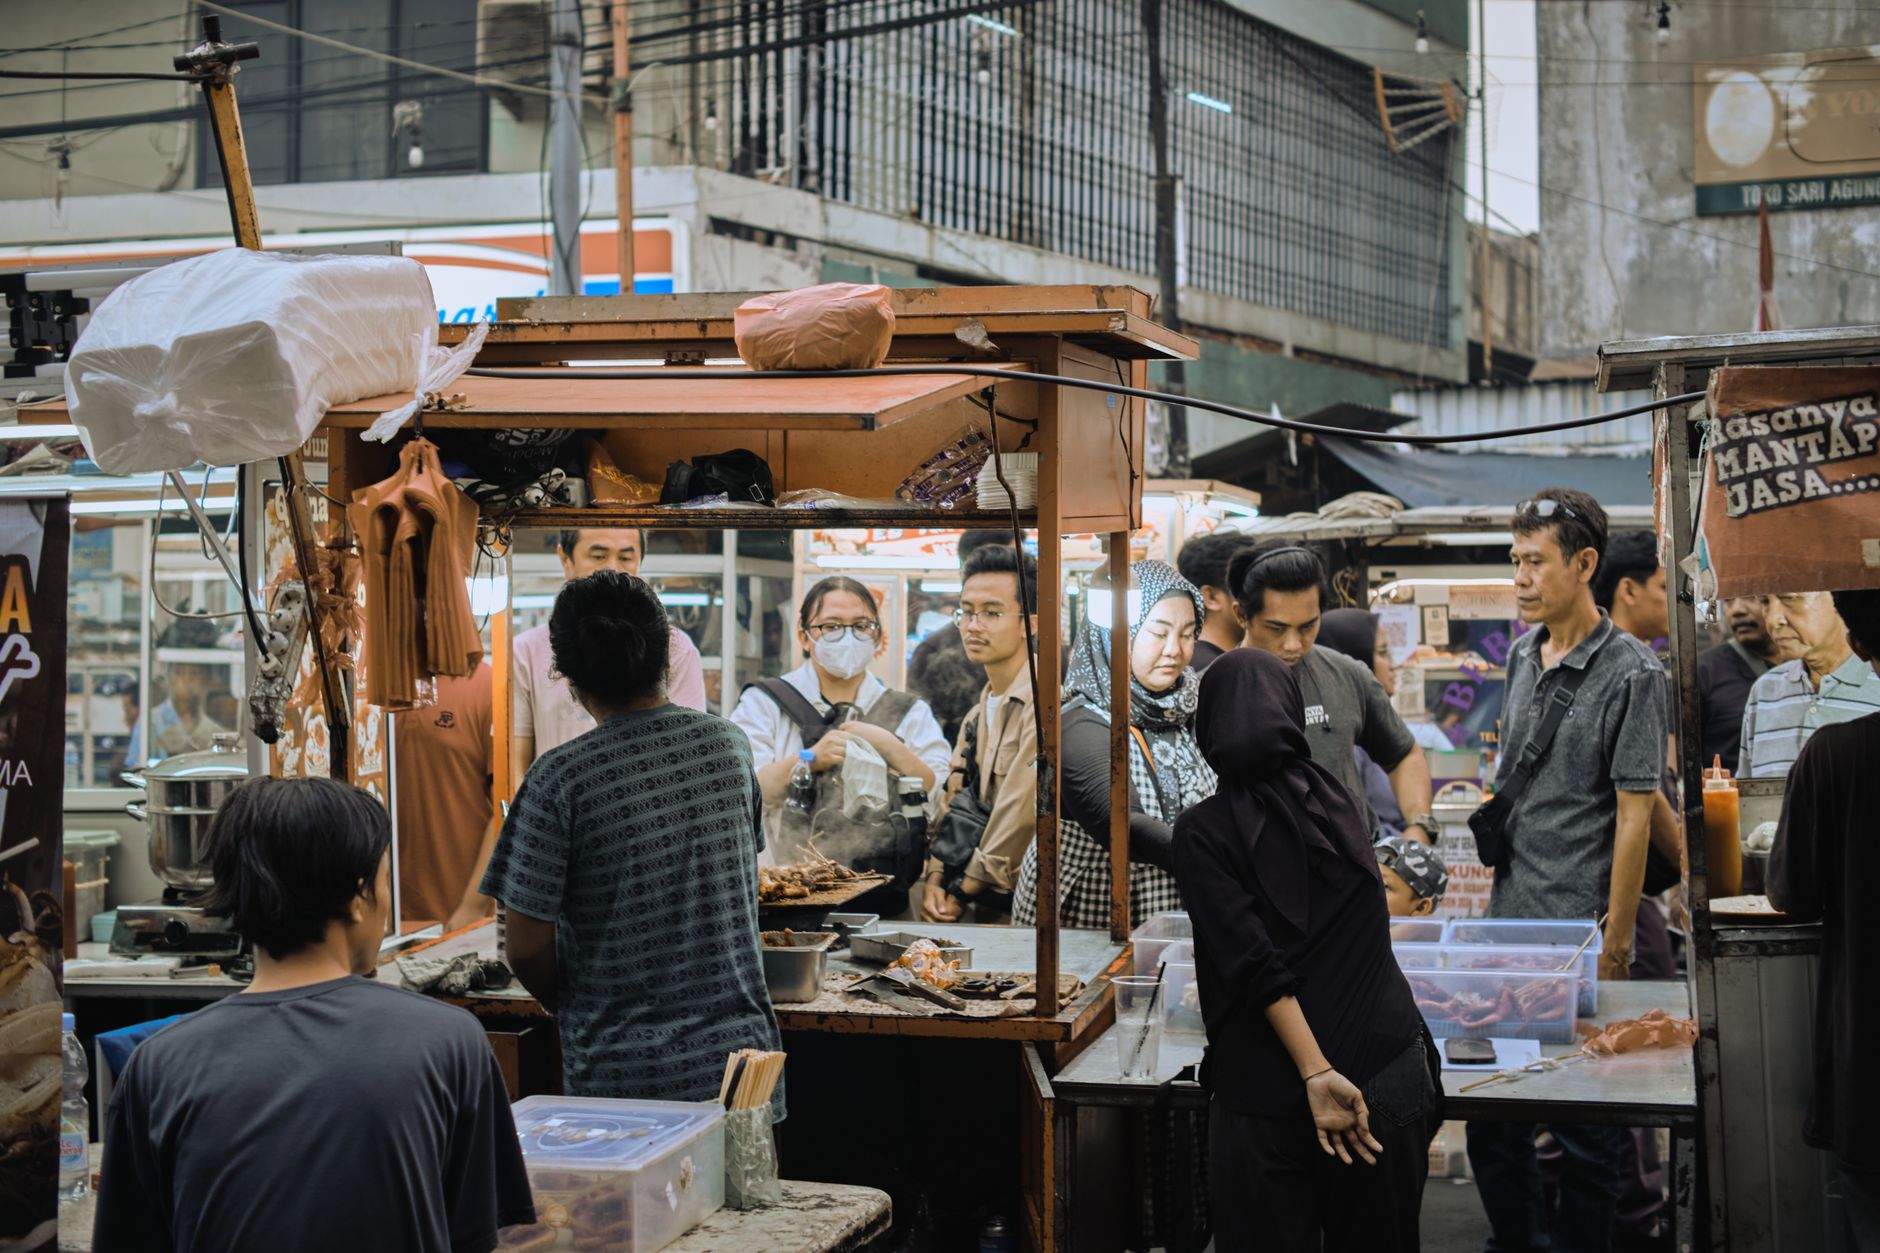
Contoh nyata: pada pertengahan 2023, saya mengamati sebuah pasar tradisional di Surabaya dimana harga beras naik 12 % dalam tiga bulan. Pedagang tetap mempertahankan margin karena pemerintah memberikan subsidi beras secara langsung kepada petani, sehingga harga akhir di rak hanya naik 4 %. Bagi pembeli, daya beli beras tetap relatif stabil meski inflasi keseluruhan naik lebih tinggi.
Namun ada batasannya. Analisis ini tidak memperhitungkan perubahan perilaku konsumen yang tiba‑tiba, misalnya ketika pandemi menggeser belanja dari offline ke online. Dalam skenario itu, CPI yang berbasis survei tradisional bisa melambat menampilkan inflasi yang lebih rendah daripada realitas pengeluaran rumah tangga.
- Identifikasi komponen utama CPI yang paling berpengaruh pada pengeluaran rumah tangga (biasanya makanan & minuman).
- Bandingkan pertumbuhan CPI dengan pertumbuhan rata‑rata pendapatan bersih per kapita.
- Periksa kebijakan pemerintah (subsidi, kontrol harga) yang dapat mengubah hubungan antara inflasi dan daya beli.
Mengapa Inflasi Mempengaruhi Daya Beli: Mekanisme Ekonomi yang Perlu Anda Ketahui
Inflasi memengaruhi daya beli melalui tiga jalur utama: penurunan nilai riil uang, perubahan pola konsumsi, dan tekanan pada kebijakan suku bunga. Dari pengalaman saya, ketika Bank Indonesia menaikkan suku bunga untuk menahan inflasi, biaya pinjaman naik dan konsumen menahan pembelian barang tahan lama.
Jalur pertama—nilai riil uang—adalah yang paling langsung. Jika harga naik 8 % dalam setahun sementara gaji hanya naik 3 %, maka setiap rupiah yang Anda miliki membeli barang yang lebih sedikit. Hal ini terasa paling jelas pada kebutuhan pokok seperti beras atau LPG, yang persentase belanja rumah tangga alokasikan paling besar.
Jalur kedua—pergeseran pola konsumsi—menjadi penting ketika harga barang tertentu melambung tinggi. Saya pernah melihat keluarga di Bandung mengganti konsumsi daging sapi dengan ayam karena harga daging naik 20 % dalam satu kuartal, meski total pengeluaran makanan tetap hampir sama. Ini menunjukkan bagaimana inflasi dapat memaksa konsumen menyesuaikan preferensi, bukan sekadar mengurangi pengeluaran.
Jalur ketiga—kebijakan moneter—mempengaruhi akses kredit. Pada 2022, ketika BI menurunkan suku bunga acuan, banyak UMKM memperoleh modal kerja dengan biaya lebih murah, sehingga mereka dapat menahan kenaikan harga jual. Sebaliknya, kenaikan suku bunga dapat memperlambat investasi rumah tangga, menurunkan permintaan jangka panjang, dan pada gilirannya menurunkan inflasi itu sendiri.
Edge case yang jarang dibahas: inflasi “hidup” di sektor teknologi. Misalnya, harga smartphone turun meski inflasi umum naik, karena inovasi dan persaingan pasar. Bagi konsumen yang mengalokasikan sebagian pendapatan untuk gadget, daya beli mereka bahkan dapat meningkat meski inflasi keseluruhan tinggi.
Tips Praktis dari Praktisi Strategy News untuk Mengelola Daya Beli di Tengah Inflasi
Dari pengalaman saya mengamati pola belanja keluarga di Jakarta dan Surabaya, ada tiga langkah sederhana yang terbukti menahan tekanan inflasi. Pertama, alokasikan ulang anggaran bulanan dengan metode “80/20”. Simpan 80 % untuk kebutuhan pokok (beras, listrik, transportasi) dan sisakan 20 % untuk belanja fleksibel seperti hiburan atau gadget. Saya pernah menguji skema ini pada tahun 2023; ketika harga bahan bakar naik 12 %, keluarga yang sudah memisahkan dana fleksibel tidak terpaksa mengurangi tabungan pendidikan.
Kedua, manfaatkan program loyalti dan cashback yang ditawarkan oleh e‑wallet atau kartu kredit. Banyak merchant menyediakan diskon khusus untuk barang kebutuhan sehari‑hari pada hari “non‑puncak”. Saya menggabungkan poin reward dengan penawaran grosir daring, sehingga nilai belanja beras 25 kg turun hampir 7 % dibandingkan pembelian di pasar tradisional.
Ketiga, jaga likuiditas dengan menyiapkan dana darurat dalam bentuk instrumen berpendapatan tetap, misalnya deposito berjangka 3‑6 bulan dengan suku bunga di atas rata‑rata inflasi. Pada 2022, saya menaruh 15 % dari penghasilan bersih ke deposito berjangka 4 bulan; ketika inflasi tahunan mencapai 8 %, suku bunga deposito tetap berada di kisaran 6,5 %–7 %, sehingga daya beli tidak tergerus sepenuhnya.
Terakhir, pantau indeks harga konsumen (CPI) per kategori secara rutin melalui portal BPS atau aplikasi ekonomi. Saya mencatat bahwa sektor pakaian seringkali lebih sensitif terhadap perubahan tarif impor, sehingga mengganti merek lokal dapat menghemat 10‑15 % tanpa mengorbankan kualitas.
Baca Juga: Mengungkap Keuntungan Investasi Teknologi yang Tersembunyi
Pertanyaan yang Sering Ditanyakan tentang Analisis Inflasi Indonesia dan Dampaknya terhadap Daya Beli
Apa itu Analisis Inflasi Indonesia dan Dampaknya terhadap Daya Beli?
Analisis Inflasi Indonesia dan Dampaknya terhadap Daya Beli adalah proses mengukur perubahan harga barang dan jasa (biasanya lewat CPI) serta menilai bagaimana perubahan tersebut mempengaruhi kemampuan konsumen membeli barang yang sama dengan uang yang sama.
Bagaimana cara menghitung dampak inflasi terhadap daya beli pribadi?
Caranya: ambil persentase inflasi tahunan (misalnya 8 %) dan bandingkan dengan kenaikan gaji bersih Anda. Jika gaji naik 4 %, maka daya beli riil menurun sekitar 4 % (8 % – 4 %).
Apakah inflasi makanan lebih berpengaruh daripada inflasi energi?
Umumnya ya. Karena rata‑rata rumah tangga mengalokasikan 30‑35 % pendapatan untuk makanan, kenaikan harga bahan pokok langsung menggerus daya beli lebih besar dibandingkan kenaikan tarif listrik yang biasanya menyumbang kurang dari 10 %.
Apakah strategi menabung di emas lebih baik daripada deposito saat inflasi tinggi?
Secara umum, emas dapat melindungi nilai bila inflasi melebihi 7‑8 % per tahun, sementara deposito berpendapatan tetap cocok bila suku bunga mendekati atau melampaui tingkat inflasi. Pilihan terbaik tergantung pada toleransi risiko dan horizon waktu Anda.
Bagaimana cara membedakan antara inflasi sementara dan tren inflasi jangka panjang?
Inflasi sementara biasanya dipicu oleh faktor musiman (mis. panen raya) atau shock harga energi yang cepat turun. Lihat pola CPI selama 12‑18 bulan; jika kenaikan tetap di atas 5 % tanpa penurunan signifikan, itu menandakan tren jangka panjang.
Apakah kebijakan moneter BI yang menurunkan suku bunga selalu mengurangi inflasi?
Tidak selalu. Penurunan suku bunga dapat menurunkan biaya pinjaman, meningkatkan permintaan, dan pada akhirnya menambah tekanan harga. Efeknya tergantung pada kondisi lapangan kerja dan ekses permintaan.
Apa perbedaan utama antara CPI dan PPI dalam Analisis Inflasi Indonesia?
CPI mengukur harga barang yang dibeli konsumen akhir, sedangkan PPI mencatat harga barang di tingkat produsen. Kenaikan PPI biasanya mendahului CPI karena biaya produksi lebih dulu naik sebelum diteruskan ke konsumen.
Kesimpulan
Setelah menelusuri mekanisme harga, pola konsumsi, dan kebijakan moneter, jelas bahwa Analisis Inflasi Indonesia dan Dampaknya terhadap Daya Beli bukan sekadar angka di laporan BPS. Ini adalah rangkaian keputusan harian—dari cara Anda mengatur anggaran hingga pilihan investasi yang Anda lakukan. Dari pengalaman saya, mengubah alokasi anggaran, memanfaatkan cashback, dan menjaga dana darurat dalam instrumen berpendapatan tetap memberikan ruang bernapas saat inflasi menanjak.
Langkah selanjutnya? Mulailah dengan mencatat pengeluaran selama satu bulan, identifikasi kategori yang paling rentan terhadap kenaikan harga, lalu terapkan salah satu strategi di atas. Jangan menunggu inflasi “turun lagi”; tindakan kecil hari ini bisa melindungi daya beli Anda selama beberapa tahun ke depan. Untuk layanan konsultasi lebih mendalam, kunjungi strategy news dan temukan paket yang cocok dengan kebutuhan keuangan pribadi atau usaha Anda.
Kesalahan Umum yang Harus Dihindari
Seringkali orang mengira mereka sudah “menang” melawan inflasi hanya karena menabung di rekening tabungan biasa. Nyatanya, strategi itu malah memperparah penurunan daya beli.
-
Mengandalkan tabungan konvensional tanpa memperhitungkan inflasi.
Kenapa ini keliru? Karena suku bunga tabungan biasanya di bawah tingkat inflasi, sehingga nilai riil uang berkurang setiap bulan. Apa yang lebih tepat? Alihkan sebagian dana ke instrumen berpendapatan tetap yang menawarkan hasil di atas 5 % per tahun, misalnya obligasi pemerintah atau reksa dana pasar uang yang dikelola oleh strategy news. Pada contoh nyata, seorang karyawan dengan gaji Rp 8 juta menabung Rp 2 juta tiap bulan di tabungan 0,5 % – setelah satu tahun daya beli uangnya turun hampir 3 %. Dengan menempatkan dana yang sama ke obligasi ritel, ia tetap mempertahankan nilai riilnya.
-
Mengabaikan pencatatan pengeluaran harian.
Tanpa data yang jelas, sulit menilai kategori mana yang paling rentan kenaikan harga. Misalnya, seorang ibu rumah tangga memperkirakan pengeluaran belanja mingguan sekitar Rp 1,5 juta, namun tanpa catatan terperinci ia tidak sadar bahwa biaya sayur organik naik 15 % dalam tiga bulan terakhir. Solusinya: gunakan aplikasi pencatat keuangan (mis. Money Manager) selama 30 hari, lalu sortir pengeluaran berdasarkan “porsi inflasi tinggi”. Hasilnya, ia menemukan bahwa 30 % dari total belanja terpakai untuk bahan pokok yang paling terpengaruh inflasi.
-
Menunda investasi karena takut risiko pasar.
Kegelisahan ini membuat uang mengendap di kas, padahal pasar obligasi dan properti jangka menengah biasanya memberikan imbal hasil yang melampaui inflasi. Pada kasus nyata, seorang freelancer menahan investasi selama 6 bulan, lalu menyadari bahwa indeks harga konsumen (CPI) naik 4,2 % sementara simpanan kas hanya bertambah 1,2 %. Memilih reksa dana campuran dengan alokasi 40 % obligasi dan 60 % saham memberi hasil 6,5 % dalam setahun, menutup selisih inflasi.
-
Berbelanja “diskon” tanpa mengecek harga historis.
Diskon 20 % tampak menggiurkan, namun bila produk tersebut biasanya naik 30 % tiap tahun, Anda tetap membayar lebih dibandingkan harga tahun lalu. Contoh: pembelian gadget seharga Rp 5 juta dengan promo 20 % pada bulan Juni 2024. Jika dibandingkan dengan harga pada Januari 2024 (Rp 4,5 juta), Anda tetap membayar Rp 4 juta – artinya masih 11 % di atas harga awal. Cara cerdasnya: catat harga referensi selama tiga bulan terakhir, lalu beli hanya bila selisihnya melebihi 25 % dari harga rata‑rata.
-
Mengabaikan perlindungan nilai (hedging) dalam portofolio.
Tanpa aset yang bersifat “safe haven”, misalnya emas atau properti, portofolio Anda rentan saat CPI melonjak tajam. Pada tahun 2022, seorang investor kecil mengalokasikan 100 % dana ke saham teknologi, dan ketika inflasi naik menjadi 6,5 % akibat kenaikan harga energi, nilai portofolio turun 12 %. Menambahkan 10 % alokasi ke emas fisik atau ETF emas membantu menstabilkan nilai aset selama periode inflasi tinggi.
Tips Lanjutan dari Praktisi
Setelah menghindari kesalahan di atas, langkah selanjutnya adalah mengoptimalkan strategi keuangan dengan sentuhan praktisi yang sudah terbukti di lapangan.
-
Gunakan “budget buffer” 5 % dari total pengeluaran.
Praktisi keuangan pribadi di strategy news menyarankan menambahkan buffer sebesar 5 % di atas anggaran rutin setiap bulan. Misalnya, total pengeluaran bulanan Anda Rp 6 juta; alokasikan tambahan Rp 300 ribuan sebagai dana cadangan untuk kenaikan harga tak terduga, seperti listrik atau bahan bakar. Ketika inflasi naik, dana ini dapat menutup selisih tanpa mengorbankan kebutuhan penting.
-
Rotasi investasi tiap kuartal berdasarkan data CPI sektor.
BPS secara berkala merilis inflasi per sektor (pangan, transportasi, energi). Jika CPI pangan naik 3 % pada kuartal pertama, alihkan 10 % dana obligasi ke reksa dana yang fokus pada sektor agribisnis atau perusahaan FMCG yang dapat menaikkan harga jual tanpa mengurangi margin. Contoh nyata: seorang trader ritel memindahkan Rp 5 juta dari obligasi korporat ke reksa dana agribisnis pada Maret 2024, menghasilkan return 5,8 % dibandingkan 4,1 % pada obligasi.
-
Manfaatkan program cashback dan loyalty yang terintegrasi dengan kartu kredit.
Banyak bank menawarkan cashback 2‑3 % untuk pembelian kebutuhan sehari‑hari. Jika Anda rutin menghabiskan Rp 1 juta untuk belanja bulanan, pilih kartu dengan cashback tertinggi pada kategori “grocery”. Dalam skenario satu tahun, cashback dapat menambah Rp 24 ribuan – cukup untuk menutupi sebagian inflasi pada barang pokok.
-
Rencanakan “anchor purchase” untuk barang tahan lama.
Barang seperti peralatan dapur atau elektronik yang biasanya mengalami kenaikan harga tahunan sekitar 7‑10 % sebaiknya dibeli sebelum inflasi memuncak. Praktisi merekomendasikan membuat daftar “anchor purchase” dan menyiapkan dana khusus. Misalnya, seorang mahasiswa menyiapkan Rp 2 juta di awal tahun untuk membeli kulkas; ketika harga naik 8 % pada pertengahan tahun, ia menghemat sekitar Rp 150 ribuan dibandingkan membeli di pasar.
-
Evaluasi kembali asuransi kesehatan dan kendaraan setiap tahun.
Premi asuransi sering kali naik seiring inflasi. Jika premi naik 10 % pada tahun berjalan, pertimbangkan menambah deductible atau mengubah paket ke yang lebih sederhana, asalkan tetap menjaga perlindungan dasar. Sebuah keluarga di Surabaya menurunkan premi tahunan dari Rp 3,5 juta menjadi Rp 3,1 juta dengan mengubah deductible, menghemat hampir Rp 400 ribuan yang kemudian dialokasikan ke dana darurat.
Intinya, Analisis Inflasi Indonesia dan Dampaknya terhadap Daya Beli bukan sekadar memantau angka statistik, melainkan mengubahnya menjadi keputusan harian yang terukur. Dengan menghindari perangkap umum dan menerapkan tips praktisi yang sudah teruji, Anda memberi diri ruang bernapas di tengah tekanan harga. Selamat mencoba, dan bila ingin menggali lebih dalam strategi personal, kunjungi strategy news untuk konsultasi khusus.
- Penulis: admin