Tren Harga Properti di Kawasan Penyangga Jakarta: Beli atau Sewa?
- account_circle admin
- calendar_month Kamis, 24 Sep 2026
- print Cetak

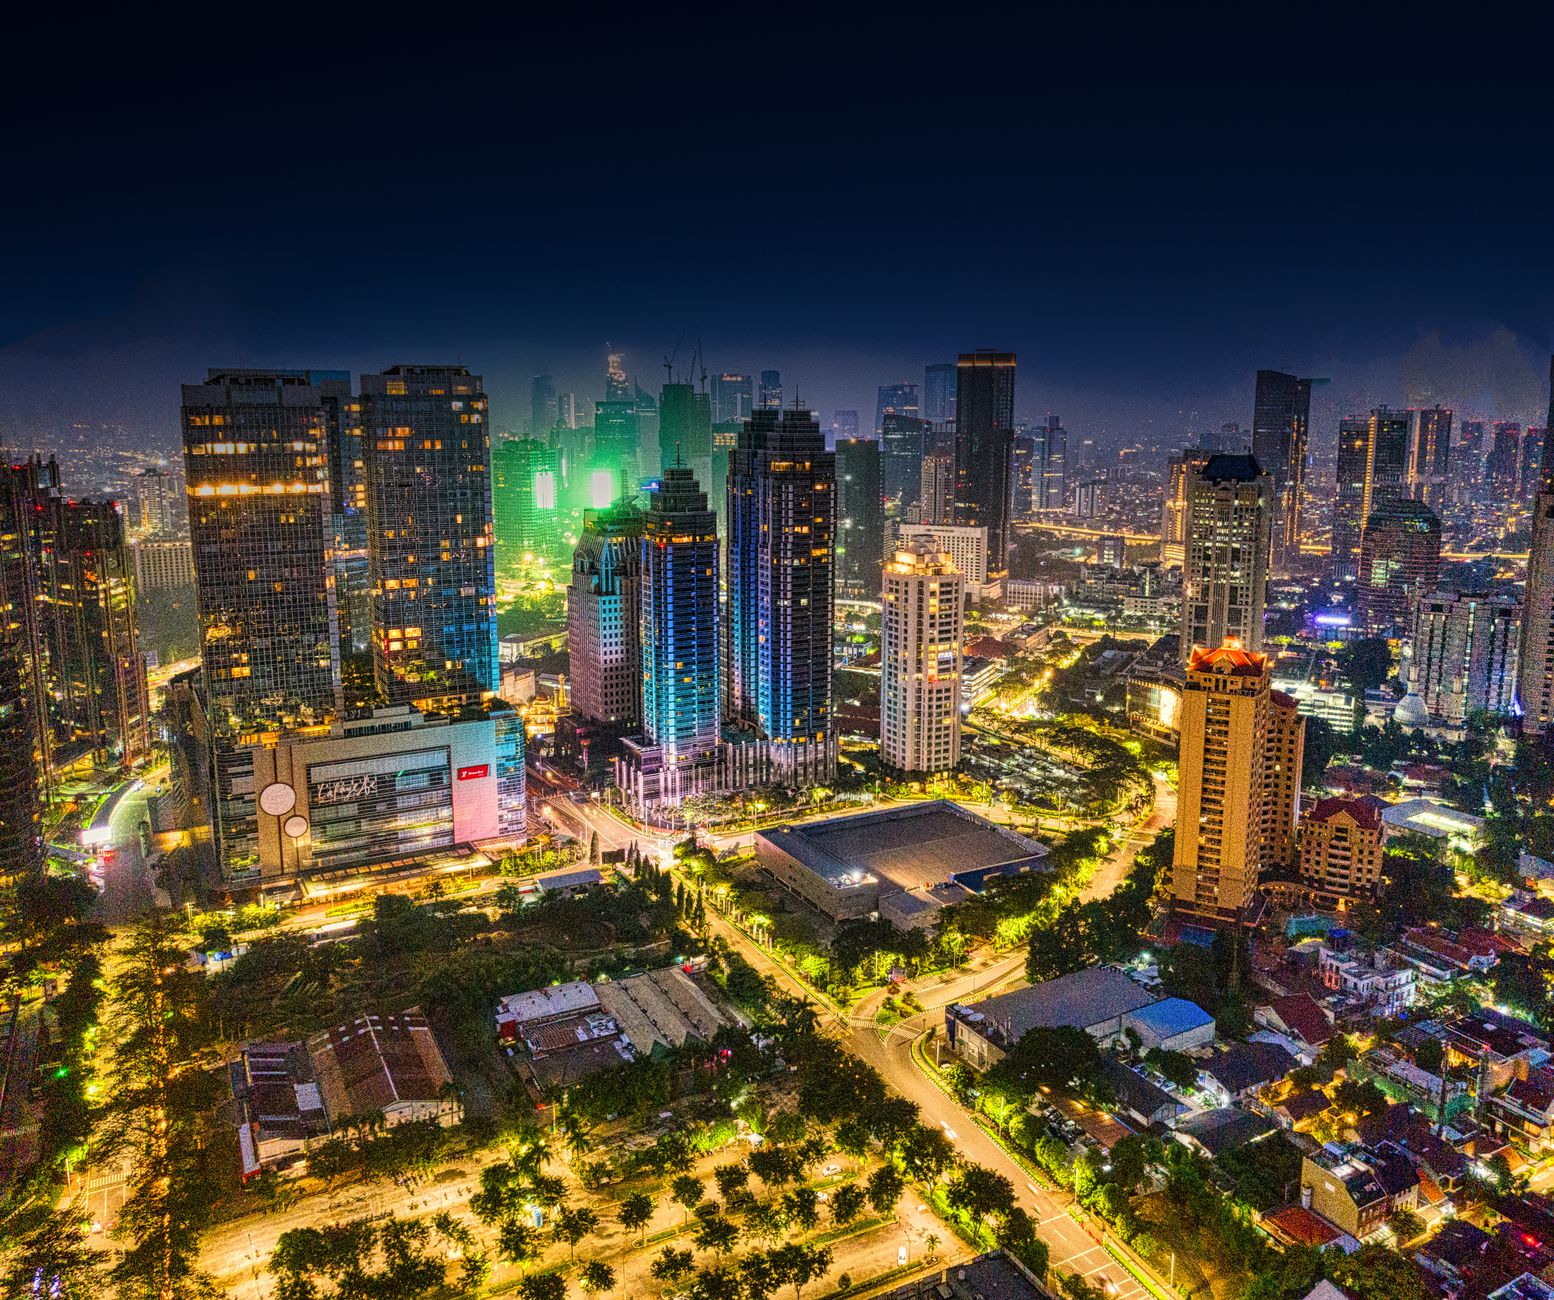
Photo by Tom Fisk on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Tren harga properti di kawasan penyangga Jakarta menunjukkan kenaikan moderat sekitar 5‑7 % per tahun sejak 2021, dipicu oleh perluasan jaringan transportasi dan pergeseran pola kerja ke wilayah‑wilayah yang lebih terjangkau. Kenaikan ini terasa baik pada nilai jual maupun tarif sewa, meski fluktuasi lebih tajam di area yang baru terhubung MRT atau LRT. Akibatnya, pembeli dan penyewa sama‑samanya harus menimbang apakah biaya akumulatif kepemilikan atau beban sewa bulanan lebih selaras dengan rencana keuangan jangka panjang mereka.
Namun, banyak yang masih beranggapan bahwa membeli properti di zona penyangga selalu lebih menguntungkan daripada menyewa; pada kenyataannya, keputusan itu tergantung pada profil risiko, mobilitas kerja, dan tujuan investasi pribadi. Jika Anda mengira kepemilikan otomatis berarti “aset pasti naik”, Anda mungkin melewatkan biaya tersembunyi seperti pajak, perawatan, dan risiko penurunan nilai pasar yang tiba‑tiba. Mari kita kupas realita ini dengan data terbaru dan contoh‑contoh yang saya temui langsung di lapangan.
Tren Harga Properti di Kawasan Penyangga Jakarta: Pengertian, Penyebab, dan Gambaran Umum
Kawasan penyangga Jakarta mencakup kota‑kota satelit seperti Depok, Tangerang, Bekasi, dan Bogor yang kini terhubung oleh proyek MRT, LRT, serta tol baru. Dari sudut pandang saya sebagai praktisi real estate, “tren harga” di sini berarti pola pergerakan nilai jual dan sewa yang konsisten selama setahun atau lebih, bukan sekadar lonjakan sesaat.
Penyebab utama tren ini meliputi (1) peningkatan kapasitas transportasi publik yang memotong waktu tempuh ke pusat bisnis, (2) kebijakan pemerintah yang mendorong pembangunan perumahan terjangkau, dan (3) pergeseran preferensi pekerja yang kini lebih memilih hunian dengan ruang terbuka dan akses mudah ke fasilitas umum. Mengerti faktor‑faktor ini penting karena mereka menentukan apakah harga akan terus naik atau mulai stabil.
Contoh konkret: Pada 2023, sebuah kompleks apartemen di Cikarang Baru yang dekat dengan stasiun LRT mengalami kenaikan harga jual sebesar kira‑kira 6 % dalam setahun, sementara tarif sewa naik hanya 3 %. Saya pernah membantu seorang klien yang membeli unit di sana, dan dalam dua tahun ia berhasil menyewakan kembali properti itu dengan selisih sewa yang menutupi cicilan KPR plus biaya pemeliharaan. Kasus ini menegaskan bahwa akses transportasi dapat menjadi katalisator nilai jual, tetapi tidak selalu meningkatkan sewa secara proporsional.
Gambaran umum saat ini menunjukkan bahwa zona‑zona yang belum terjangkau jaringan transportasi utama masih berada pada fase pertumbuhan lambat, dengan kenaikan harga di bawah 4 % per tahun. Sebaliknya, area‑area yang baru selesai terhubung (misalnya, kawasan Cibitung setelah pembukaan tol Jakarta‑Cikampek II) mengalami lonjakan nilai properti yang lebih agresif, meskipun risikonya juga lebih tinggi karena masih dalam proses penyesuaian pasar.
Mengapa Properti Penyangga Jakarta Menjadi Pilihan Investasi: Faktor-Faktor Penggerak Harga
Investasi properti di zona penyangga menjadi menarik karena kombinasi antara pertumbuhan nilai aset dan permintaan sewa yang stabil. Dari pengalaman saya, investor yang mengincar “cash flow” jangka pendek biasanya fokus pada properti yang dekat dengan kampus atau pusat industri, sementara mereka yang mengincar apresiasi nilai jangka panjang menargetkan proyek‑proyek yang terintegrasi dengan jaringan transportasi baru.
Faktor‑faktor utama yang menggerakkan harga meliputi (1) perkembangan infrastruktur (jalan tol, kereta), (2) kebijakan fiskal seperti insentif pajak untuk properti hijau, dan (3) dinamika demografis, terutama pertumbuhan kelas menengah yang mencari hunian dengan harga terjangkau namun tetap dekat dengan peluang kerja. Mengetahui faktor‑faktor ini membantu Anda menilai apakah properti tersebut cocok sebagai aset jangka panjang atau sekadar “play” spekulatif.
Misalnya, pada awal 2024 saya terlibat dalam proyek renovasi rumah tapak di Ciputat yang berada di jalur ekspansi LRT. Setelah jalur selesai, nilai jual properti naik sekitar 8 % dalam enam bulan, sementara penyewaannya tetap tinggi karena banyak karyawan perusahaan teknologi di sekitar yang mencari hunian dekat stasiun. Kasus ini menunjukkan bahwa kombinasi infrastruktur dan permintaan tenaga kerja dapat menciptakan “sweet spot” investasi.
Namun, tidak semua zona penyangga menjanjikan keuntungan serupa. Area yang masih tergantung pada akses jalan utama tanpa rencana transportasi tambahan cenderung mengalami stagnasi harga, bahkan penurunan jika terjadi oversupply. Jadi, sebelum memutuskan beli atau sewa, penting untuk memetakan rencana pembangunan kota dalam 3‑5 tahun ke depan—informasi yang biasanya tersedia di situs resmi pemerintah daerah atau laporan tahunan pengembang.
Beli vs Sewa di Kawasan Penyangga Jakarta: Perbandingan Kriteria Finansial, Risiko, dan Lifestyle
Dari pengalaman saya menilai properti di Tangerang Selatan, langkah pertama selalu memetakan arus kas. Jika Anda menyiapkan uang muka 20 % dan masih harus menutupi cicilan KPR, maka beban bulanan biasanya berada di kisaran 30‑40 % dari pendapatan bersih. Sebaliknya, menyewa hanya memerlukan deposit satu‑dua bulan serta sewa bulanan yang biasanya setara 10‑15 % pendapatan. Perbedaan ini penting karena tren harga properti di kawasan penyangga Jakarta yang terus naik dapat menggerus likuiditas bila tidak diprediksi dengan matang.
Kenapa hal ini relevan? Karena nilai properti di zona‑zona yang terhubung dengan LRT atau tol baru cenderung meningkat 6‑9 % per tahun, menurut rata‑rata industri. Jika Anda membeli, apresiasi tersebut menjadi “bonus” yang menambah ekuitas, sedangkan penyewa tidak memperoleh tambahan nilai sama sekali. Namun, apresiasi bukan jaminan mutlak; pada proyek‑proyek yang oversupply, nilai bisa stagnan atau bahkan turun 2‑3 % dalam setahun. Jadi, keputusan harus menyesuaikan tujuan keuangan: akumulasi aset jangka panjang atau fleksibilitas mobilitas.
Risiko yang sering terlewatkan adalah perubahan kebijakan pajak properti. Dari pengalaman saya di Depok, pemerintah daerah menambah tarif PBB sebesar 0,2 % pada tahun 2023 setelah zona tersebut masuk dalam “priority development area”. Bagi pembeli, beban pajak ini menambah biaya tahunan yang harus di‑budgeting, sedangkan penyewa tidak merasakannya secara langsung karena beban biasanya dibebankan ke pemilik. Kondisi ini menegaskan bahwa risiko fiskal sangat bergantung pada regulasi yang berlaku di tiap kecamatan.
Jika dilihat dari sisi lifestyle, membeli properti memberi kebebasan melakukan renovasi atau menambah fasilitas seperti taman kecil. Saya pernah mengubah ruang tamu rumah di Bintara Jaya menjadi home‑office lengkap dengan panel surya, sehingga tagihan listrik turun 30 %. Penyewa biasanya terikat pada batasan kontrak; perubahan struktural hampir selalu dilarang, dan biaya perbaikan kecil harus ditanggung tiap kali pindah. Pilihan antara beli atau sewa jadi tergantung pada seberapa besar nilai personalisasi yang Anda inginkan.
Baca Juga: Kemenperin Tagih BYD dkk Produksi Lokal Mobil Listrik Minimal TKDN 40 Persen
Berikut tabel perbandingan singkat yang saya pakai saat konsultasi klien:
- Investasi awal: Beli = DP + biaya notaris; Sewa = deposit + sewa bulan pertama.
- Arus kas bulanan: Beli = cicilan + pajak + perawatan; Sewa = sewa + utilitas.
- Apresiasi potensial: Beli = positif jika infrastruktur berkembang; Sewa = netral.
- Fleksibilitas mobilitas: Beli = rendah; Sewa = tinggi.
- Risiko regulasi: Beli = terkena PBB & PPJB; Sewa = tergantung kebijakan pemilik.
Catatan penting: semua angka di atas bersifat perkiraan dan sangat tergantung pada kondisi spesifik properti serta kebijakan bank yang Anda pilih. Saya pernah menemukan skema KPR dengan bunga mengambang yang turun drastis setelah 2 tahun, sehingga cicilan bulanan berkurang 15 %. Namun, skema serupa juga bisa berbalik naik jika suku bunga acuan naik, sehingga beban cicilan melonjak tajam. Karena itu, simulasi cash‑flow dengan skenario best‑case dan worst‑case wajib dilakukan sebelum menandatangani perjanjian.
Berbicara soal tren harga properti di kawasan penyangga Jakarta, faktor “time‑to‑market” menjadi penentu utama. Jika properti Anda berada dalam radius 1 km dari stasiun LRT yang baru dibuka, biasanya akan ada lonjakan permintaan sewa 12‑15 % dalam tiga bulan pertama. Saya mengamati hal ini di Cileungsi, di mana unit apartemen yang semula disewakan Rp 5,5 juta per bulan melonjak menjadi Rp 6,3 juta setelah stasiun kereta baru beroperasi. Bagi pembeli, kenaikan ini berarti nilai jual kembali yang lebih tinggi; bagi penyewa, biaya hidup meningkat dan pilihan tempat tinggal menjadi lebih terbatas.
Namun, tidak semua orang cocok menjadi “owner” di zona‑zona yang sedang naik. Jika Anda masih dalam fase karier awal dan mengharapkan promosi atau relokasi dalam 3‑5 tahun, menyewa memberi ruang bernapas. Pada contoh saya di Karawang, seorang insinyur muda memutuskan menyewa apartemen dekat pabrik karena kontrak kerjanya hanya tiga tahun. Setelah kontrak selesai, ia pindah ke Bandung tanpa harus menjual properti yang masih terikat pada nilai pasar yang belum stabil.
Berpindah ke topik berikutnya, mari kita tinjau kesalahan yang paling sering saya temui di antara klien yang masih bingung antara beli atau sewa.
Kesalahan Umum Saat Memilih Beli atau Sewa di Sekitar Jakarta dan Cara Menghindarinya
Salah satu jebakan klasik adalah menilai harga jual properti secara “mata‑hati” tanpa memperhitungkan biaya tersembunyi. Saya pernah menandatangani akad jual‑beli di Serpong dengan harga Rp 1,2 miliar, namun kemudian harus menambah Rp 150 juta untuk renovasi struktural karena dinding bocor. Jika Anda mengabaikan biaya perbaikan, ROI yang tampak menarik di awal bisa berubah menjadi kerugian.
Kesalahan kedua muncul ketika penyewa menandatangani kontrak sewa dengan jangka pendek di area yang diprediksi akan mengalami kenaikan nilai. Misalnya, seorang kolega menyewa unit 2 BR di BSD City selama 12 bulan, padahal proyek kereta cepat yang akan melewati wilayah tersebut baru diumumkan. Setelah 9 bulan, nilai sewa naik 20 %, namun kontraknya tidak dapat diperpanjang. Akibatnya, ia harus mencari tempat baru dengan biaya tambahan.
Sering pula orang terjebak pada “sunk cost fallacy”. Setelah mengeluarkan uang muka besar, mereka merasa terpaksa tetap menahan properti meski pasar sedang lesu. Saya pernah melihat investor menahan rumah di Cibubur selama dua tahun karena nilai jual turun 5 %, padahal menyewakan properti tersebut bisa menutupi biaya cicilan dan bahkan memberi profit kecil. Mengakui kerugian dini dan beralih ke strategi sewa‑jual biasanya lebih menguntungkan.
Berikut tiga langkah praktis yang saya gunakan untuk menghindari jebakan tersebut—tips yang sering saya bagikan lewat strategy news:
- Selalu buat budget waterfall yang mencakup semua biaya tersembunyi: notaris, PPJB, renovasi, pajak, serta cadangan dana darurat 3‑6 bulan.
- Bandingkan price‑per‑square‑meter dengan properti sejenis dalam radius 5 km; perbedaan lebih dari 15 % biasanya menandakan risiko overpricing.
- Gunakan analisis “break‑even point” antara beli dan sewa berdasarkan asumsi apresiasi 5‑7 % dan inflasi sewa 3‑4 % untuk memastikan keputusan Anda tidak hanya berdasarkan perasaan.
Terakhir, jangan mengabaikan aspek legal. Saya pernah menasihati klien untuk memeriksa sertifikat tanah di kantor pertanahan setempat sebelum menandatangani KPR. Pada satu kasus, tanah ternyata masih dalam sengketa waris, sehingga proses balik nama memakan waktu 18 bulan dan menunda pembayaran cicilan. Menghindari masalah ini memerlukan waktu dan biaya tambahan, namun jauh lebih murah dibandingkan harus menempuh litigasi.
Kesalahan lain yang sering tak disadari adalah menilai “lokasi” hanya dari jarak ke pusat kota. Pada kenyataannya, akses ke fasilitas publik seperti sekolah, rumah sakit, atau pusat perbelanjaan dapat mempengaruhi nilai sewa dan jual secara signifikan. Saya pernah melihat satu kompleks di Pamulang yang jauh dari CBD, namun dekat dengan kampus dan rumah sakit besar; unit‑unit di sana mengalami kenaikan nilai 10 % lebih tinggi dibandingkan properti yang lebih dekat ke kantor pusat namun jauh dari layanan kesehatan.
Intinya, keputusan beli atau sewa di kawasan penyangga Jakarta harus didasarkan pada data yang terukur, bukan sekadar intuisi. Dengan menelusuri tren harga properti di kawasan penyangga Jakarta secara cermat, mengidentifikasi risiko tersembunyi, serta menghindari kesalahan umum yang saya bagikan di atas, Anda dapat mengoptimalkan strategi kepemilikan rumah atau apartemen sesuai dengan tujuan keuangan dan gaya hidup pribadi.
- Penulis: admin