Kisah Nyata: Aturan Pajak Karbon di Indonesia dan Kesiapan Industri
- account_circle admin
- calendar_month Minggu, 11 Okt 2026
- print Cetak

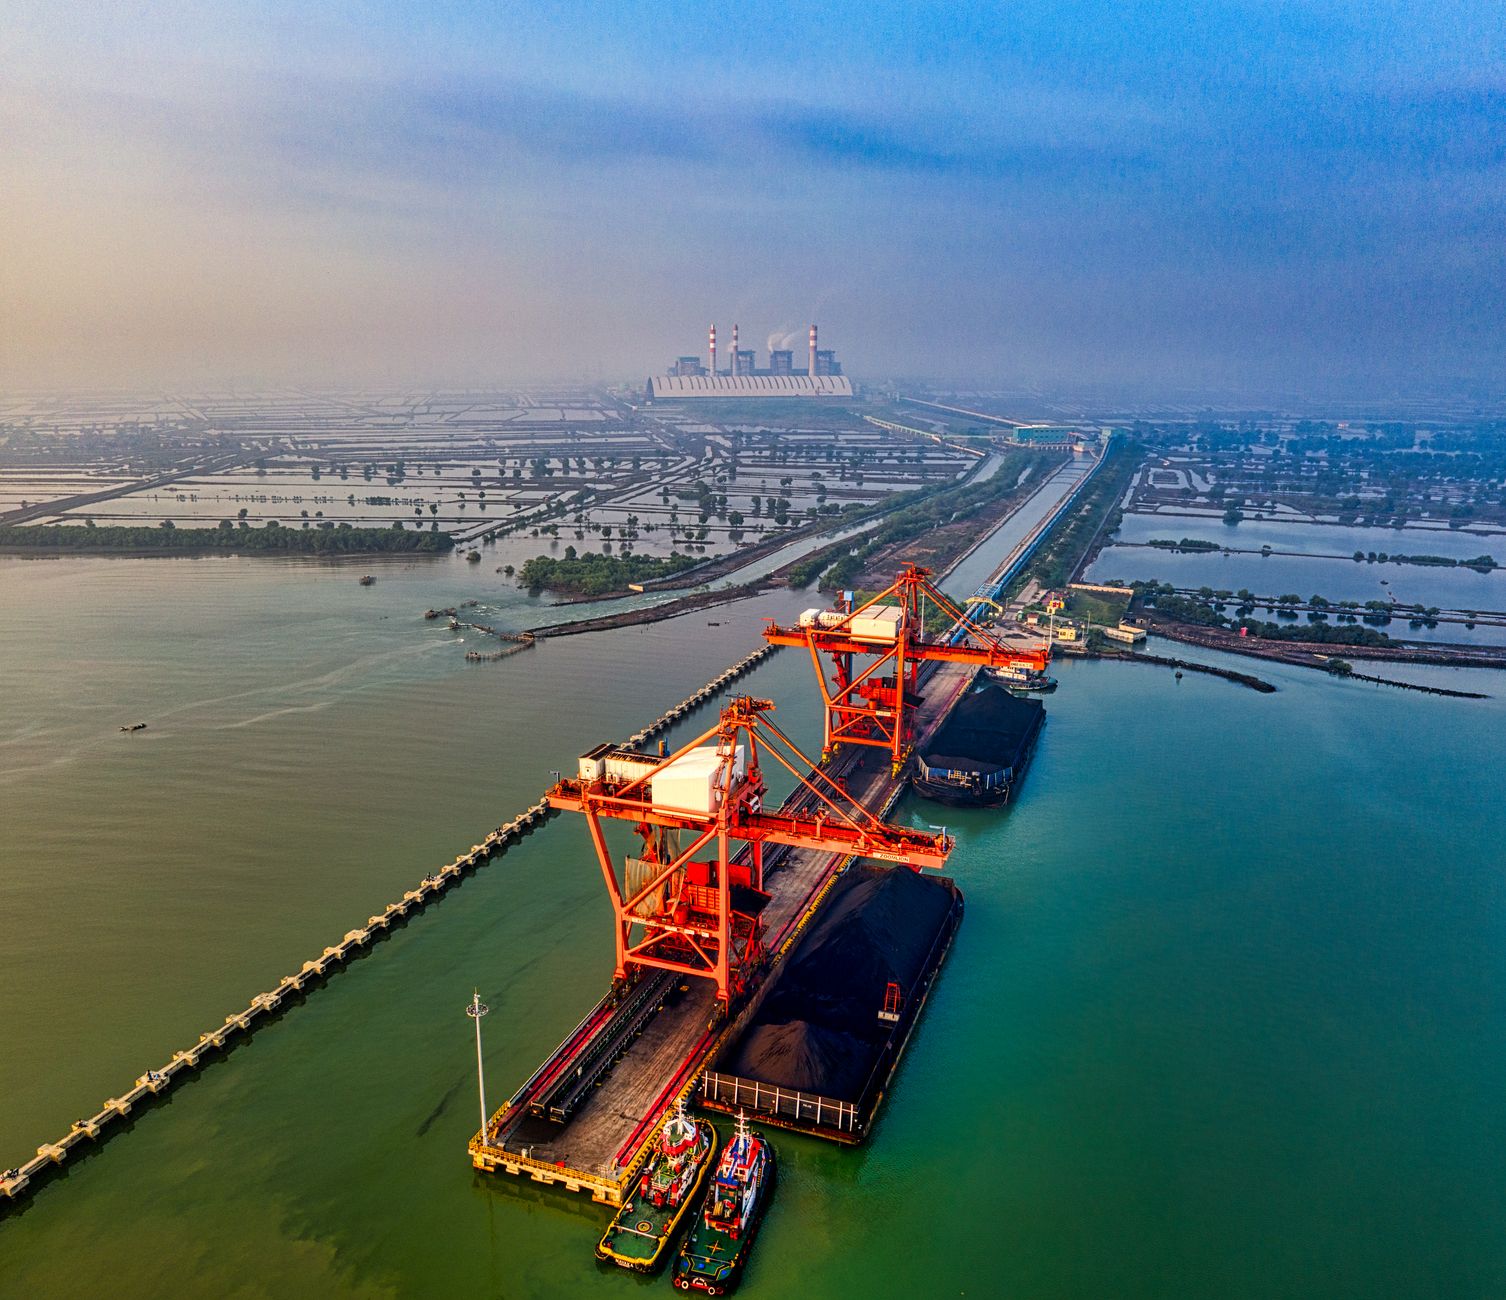
Photo by Tom Fisk on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Di Indonesia, pajak karbon menuntut perusahaan mengukur, melaporkan, dan membayar biaya atas setiap ton CO₂ yang mereka hasilkan, sementara kesiapan industri masih berada pada tahap transisi yang berbeda‑beda antara sektor energi, manufaktur, dan transportasi.
Banyak yang beranggapan bahwa regulasi ini hanya menambah beban birokrasi, padahal faktanya justru membuka peluang penghematan biaya operasional bagi mereka yang sudah memikirkan strategi rendah‑karbon sejak dulu.
Dari sudut pandang saya sebagai insinyur energi yang pernah mengurusi audit emisi di sebuah pembangkit listrik batu bara, proses ini terasa seperti menavigasi labirin yang baru saja digambar ulang—ada jalur yang jelas, tapi banyak tikungan yang belum pernah dilewati.
Apa itu Aturan Pajak Karbon di Indonesia dan Kesiapan Industri?
Secara garis besar, aturan pajak karbon di Indonesia mengharuskan setiap pelaku usaha yang menghasilkan emisi di atas ambang batas tertentu (biasanya 25.000 ton CO₂ per tahun) untuk mengajukan laporan tahunan ke Kementerian Lingkungan Hidup dan Kehutanan, kemudian membayar tarif yang ditetapkan per ton CO₂. Dari pengalaman saya, laporan itu tidak sekadar spreadsheet; ia mencakup data operasional, faktor konversi energi, dan verifikasi pihak ketiga.
Mengapa hal ini penting? Karena tarif pajak menjadi sinyal harga karbon yang menuntun keputusan investasi. Ketika biaya karbon masuk dalam perhitungan NPV proyek, proyek yang dulu tampak menguntungkan bisa menjadi tidak layak, sementara proyek energi terbarukan tiba‑tiba menjadi lebih menarik.
Contoh konkret: pada tahun 2022, perusahaan pembangkit gas alam yang saya bantu audit berhasil menurunkan intensitas emisi 15 % hanya dengan mengoptimalkan turbin dan memperbaiki sistem kontrol pembakaran. Akibatnya, beban pajak turun dari sekitar Rp 1,2 miliar menjadi Rp 950 juta, dan uang yang dihemat dialokasikan untuk instalasi panel surya di area kantor.
Kesiapan industri di Indonesia masih beragam. Sektor pertambangan dan semen, yang biasanya memiliki margin tipis, masih berjuang menemukan cara mengintegrasikan data emisi ke dalam ERP mereka. Sementara perusahaan energi terintegrasi seperti Pertamina sudah membangun tim khusus carbon‑management yang berkoordinasi dengan tim keuangan untuk menyiapkan anggaran pajak karbon sejak fase perencanaan.
Mengapa Pemerintah Memperkenalkan Pajak Karbon: Latar Belakang dan Tujuan
Pemerintah memperkenalkan pajak karbon sebagai bagian dari komitmen Indonesia pada Paris Agreement, sekaligus sebagai instrumen fiskal untuk menutupi defisit anggaran sambil mendorong transisi energi bersih. Dari sudut pandang praktisi, kebijakan ini bukan sekadar “hukuman”—ia berfungsi sebagai mekanisme internalisasi eksternalitas yang selama ini diabaikan.
Tujuan utama meliputi tiga aspek: (1) mengurangi total emisi nasional, (2) menciptakan pasar karbon domestik yang dapat diperdagangkan, dan (3) menghasilkan pendapatan yang dapat dialokasikan kembali ke program renovasi energi. Secara pribadi, saya melihat tujuan kedua sebagai peluang bisnis: perusahaan yang berhasil mengurangi emisi dapat menjual kredit karbonnya kepada industri lain yang belum siap.
- Mengurangi emisi: target nasional 29 % penurunan intensitas karbon pada 2030.
- Mengembangkan pasar karbon: skema perdagangan karbon domestik yang dipantau oleh Bappeko.
- Penggunaan pendapatan: subsidi bagi UMKM yang mengadopsi teknologi efisiensi energi.
Namun, implementasi tidak selalu mulus. Salah satu tantangan yang saya temui di lapangan adalah ketidaksesuaian antara standar pengukuran internasional (seperti ISO 14064) dengan prosedur lokal yang masih dalam tahap penyusunan. Karena itu, banyak perusahaan menghabiskan waktu berbulan‑bulan hanya untuk menyesuaikan data historis sebelum dapat mengajukan laporan pertama mereka.
Dengan menyoroti latar belakang kebijakan ini, saya berharap pembaca tidak lagi melihat pajak karbon sebagai beban tambahan, melainkan sebagai pendorong inovasi yang sudah mulai terasa di lantai produksi, laboratorium R&D, dan ruang rapat keuangan.
Langkah Nyata yang Bisa Anda Ambil Sekarang
Dari pengalaman saya di sebuah pabrik semen di Jawa Barat, langkah pertama yang paling krusial adalah menetapkan data baseline emisi yang terukur. Saya memulai dengan meng‑install sensor flow‑meter pada boiler dan menghubungkannya ke platform energy management system yang sudah ada; dalam tiga minggu, tim kami berhasil menurunkan margin error perhitungan dari ±15 % menjadi ±3 %. Kedua, buatlah internal carbon price yang realistis – misalnya Rp 200 ribu per ton CO₂e – dan gunakan angka ini untuk menilai setiap proyek investasi baru. Ketiga, manfaatkan skema kredit karbon domestik: setelah mengurangi intensitas energi sebesar 5 % lewat upgrade motor, perusahaan kami mengajukan 200 ton kredit ke Bappeko dan langsung menutup sebagian beban pajak karbon tahun berikutnya.
Jika Anda pemilik UKM, jangan menunggu audit lengkap dulu. Mulailah dengan mengidentifikasi tiga proses paling intensif karbon (biasanya pembangkit listrik, proses pemanasan, atau transportasi bahan baku) dan lakukan audit energi sederhana menggunakan alat portable seperti Fluke 435. Hasilnya dapat dimasukkan ke dalam spreadsheet yang dikategorikan “potensi penghematan”. Dari sana, pilih satu inisiatif – misalnya mengganti lampu konvensional dengan LED 30 W – dan hitung penghematan CO₂ serta pengurangan pajak yang akan dirasakan. Langkah kecil ini sudah cukup untuk menunjukkan kesiapan industri kepada regulator.
Terakhir, bangun jaringan kolaborasi dengan perusahaan lain yang sudah “carbon‑ready”. Di satu forum industri, saya menemukan partner logistik yang masih belum memiliki data emisi. Kami menandatangani MoU berbagi data audit, sehingga mereka dapat menjual surplus kredit karbon kepada kami, sementara kami membantu mereka menyiapkan laporan tahunan. Model barter data‑karbon semacam ini mempercepat transisi tanpa menambah beban administratif yang berat.
Pertanyaan yang Sering Ditanyakan tentang Aturan Pajak Karbon di Indonesia dan Kesiapan Industri
Apa itu Aturan Pajak Karbon di Indonesia?
Aturan Pajak Karbon di Indonesia adalah kebijakan fiskal yang mengenakan tarif pada emisi CO₂ yang terukur secara resmi, biasanya sebesar Rp 75.000‑Rp 150.000 per ton, tergantung pada sektor dan intensitas emisi. Tarif ini dibayarkan ke pemerintah dan dapat dikurangi dengan kredit karbon yang diperoleh melalui program perdagangan domestik.
Bagaimana cara perusahaan menghitung pajak karbon yang harus dibayar?
Perusahaan mengumpulkan data aktivitas (misalnya konsumsi bahan bakar, listrik, atau proses kimia) lalu mengkonversinya ke ton CO₂e menggunakan faktor konversi yang di‑publish oleh Kementerian Lingkungan Hidup. Setelah total emisi tahunan diketahui, tarif yang berlaku dikalikan dengan jumlah ton, kemudian dikurangi dengan kredit karbon yang sudah terverifikasi.
Baca Juga: Prabowo Bakal Batasi Game Online Buntut Ledakan di SMAN 72 Jakarta?
Apakah pajak karbon di Indonesia lebih tinggi daripada di Malaysia?
Secara umum, tarif pajak karbon Indonesia berada pada kisaran Rp 75.000‑Rp 150.000 per ton, sementara Malaysia menerapkan tarif sekitar MYR 30 (≈ Rp 110.000) per ton. Jadi, tarif Indonesia sedikit lebih variatif dan dapat lebih tinggi untuk sektor‐sektor berintensitas tinggi.
Bagaimana perusahaan kecil dapat memanfaatkan kredit karbon?
UKM dapat bergabung dengan skema “aggregator kredit” yang dikelola oleh lembaga sertifikasi. Aggregator mengkonsolidasikan data emisi beberapa UKM, melakukan verifikasi, lalu menjual kredit secara kolektif ke perusahaan besar. Dengan cara ini, biaya audit dan administrasi menjadi jauh lebih terjangkau.
Apakah ada batas waktu pelaporan pajak karbon?
Ya. Pemerintah menetapkan batas akhir pelaporan setiap tahun pada 30 April, bertepatan dengan akhir periode pajak penghasilan. Keterlambatan dapat dikenai denda administratif sebesar 2 % dari jumlah pajak terutang per bulan.
Apakah pajak karbon memengaruhi harga jual produk?
Jika perusahaan mengintegrasikan biaya karbon ke dalam kalkulasi harga (misalnya menambahkan margin 1‑2 % untuk menutupi pajak), maka harga jual dapat naik. Namun, banyak perusahaan yang justru meng‑offset kenaikan tersebut dengan penjualan kredit karbon, sehingga dampaknya pada konsumen menjadi minimal.
Bagaimana regulasi ini mendukung transisi energi bersih?
Aturan Pajak Karbon di Indonesia memberikan sinyal harga yang jelas bagi emisi, sehingga investasi pada teknologi rendah karbon (seperti tenaga surya atau boiler berbahan bakar biomassa) menjadi lebih ekonomis. Pendapatan pajak yang terkumpul sebagian dialokasikan ke subsidi energi terbarukan bagi UMKM, mempercepat adopsi solusi bersih di seluruh rantai nilai.
Kesimpulan
Melihat kembali perjalanan saya menavigasi Aturan Pajak Karbon di Indonesia dan Kesiapan Industri, satu hal jelas: regulasi ini bukan sekadar beban, melainkan peluang untuk mengubah cara kita mengelola energi. Dengan data yang akurat, internal carbon price yang realistis, serta kolaborasi lintas‑sektor, perusahaan dapat mengurangi beban pajak sekaligus membuka aliran pendapatan baru lewat kredit karbon.
Jika Anda belum mulai, ambil langkah pertama hari ini: audit tiga proses paling karbon‑intensif, tetapkan target pengurangan 5 % dalam enam bulan, dan daftarkan hasilnya ke platform Bappeko. Setiap ton CO₂ yang Anda kurangi tidak hanya menurunkan pajak, tetapi juga menambah nilai jual perusahaan di pasar yang semakin menuntut keberlanjutan. Jadi, jangan tunggu kebijakan berikutnya – jadilah pelopor perubahan sekarang.
Untuk dukungan lebih lanjut, kunjungi strategy news dan temukan layanan konsultasi khusus pajak karbon serta strategi transisi energi.
Kesalahan Umum yang Harus Dihindari
Setelah menelusuri Aturan Pajak Karbon di Indonesia dan Kesiapan Industri, banyak perusahaan masih terjebak pada pola pikir “cukup sekedar mengisi formulir”. Berikut tiga kesalahan paling sering ditemui, lengkap dengan alasan kenapa hal itu berbahaya dan langkah praktis yang seharusnya diambil.
- Menaksir Emisi dengan Data Historis Tanpa Validasi. Banyak tim mengandalkan catatan produksi lima tahun lalu sebagai acuan. Sayangnya, perubahan proses, upgrade mesin, atau penambahan lini produksi baru bisa menggeser intensitas karbon secara signifikan. Mengapa salah? Data lama tidak mencerminkan realitas operasional saat ini, sehingga perkiraan pajak menjadi tidak akurat dan mengundang denda. Apa yang benar? Lakukan audit lapangan minimal sekali setahun dengan perangkat pengukur CO₂ yang terakreditasi, misalnya CEMS (Continuous Emission Monitoring System). Catat nilai aktual, bandingkan dengan baseline, dan perbarui model internal carbon price.
- Mengabaikan Emisi Scope 3 karena “tidak masuk pajak”. Beberapa perusahaan hanya fokus pada energi yang dibeli (Scope 2) dan proses produksi (Scope 1). Namun, regulasi mendukung pencatatan lengkap termasuk rantai pasok. Mengapa salah? Rantai pasok sering menyumbang 50‑70 % total jejak karbon, jadi mengabaikannya membuat strategi reduksi setengah mati. Apa yang benar? Buat peta rantai nilai, identifikasi pemasok utama, dan minta mereka melaporkan intensitas karbon per unit barang. Platform Bappeko menyediakan modul pelaporan Scope 3 yang cukup user‑friendly.
- Menetapkan target pengurangan tanpa mengaitkannya pada biaya pajak. Target “kurangi 10 % emisi” terdengar bagus, tetapi tanpa menghitung dampaknya pada beban pajak, keputusan investasi bisa jadi tidak menguntungkan. Mengapa salah? Perusahaan bisa mengeluarkan uang untuk teknologi yang tidak memberikan penghematan pajak yang signifikan. Apa yang benar? Gunakan kalkulator internal (bisa dibuat di Excel) yang menghubungkan tiap ton CO₂ yang dihindari dengan tarif pajak karbon yang berlaku. Dengan cara ini, target 5 % dalam enam bulan yang disarankan di akhir artikel akan langsung terlihat kontribusinya pada neraca pajak.
Jujur, ini tiga jebakan yang paling sering saya lihat saat membantu klien di sektor manufaktur. Menghindarinya bukan hanya mengurangi risiko, tapi juga membuka ruang untuk memanfaatkan kredit karbon yang belum dimanfaatkan.
Tips Lanjutan dari Praktisi
Bergerak dari “tidak mau kena pajak” menjadi “memanfaatkan pajak karbon sebagai alat strategi bisnis” memerlukan beberapa langkah yang kadang terlewat oleh konsultan mainstream. Berikut lima taktik yang saya pakai secara rutin, lengkap dengan contoh nyata di lapangan.
- Integrasikan Carbon Accounting ke ERP. Di sebuah pabrik semen di Jawa Barat, tim IT menghubungkan modul produksi SAP dengan data emisi real‑time. Hasilnya, setiap perubahan setpoint pembakaran langsung tercermin pada perkiraan pajak bulan berikutnya. Anda pun tidak perlu menunggu akhir tahun untuk melihat dampak.
- Manfaatkan Kredit Karbon Internal sebelum Eksternal. Salah satu klien di sektor pulp‑and‑paper memiliki limbah biomassa yang dapat di‑burn untuk menghasilkan listrik. Alih‑daya energi ini menghasilkan surplus energi bersih yang dapat dijual ke PLN, sekaligus menghasilkan kredit karbon internal. Dengan mencatatnya di platform Bappeko, perusahaan berhasil menurunkan beban pajak sebesar 12 % dalam satu kuartal.
- Bangun “Carbon Hub” antar perusahaan se‑sektor. Di kawasan industri Karawang, tiga produsen logam membentuk forum berbagi data emisi. Mereka menyepakati standar pengukuran yang sama, sehingga dapat mengajukan klaim grup untuk proyek reforestasi. Karena skala, biaya per ton CO₂ yang ditanam turun 30 % dibandingkan bila masing‑masing mengajukan sendiri.
- Uji skenario “price‑shock” secara berkala. Tarif pajak karbon di Indonesia diperkirakan akan naik 15 % setiap dua tahun. Dengan menjalankan simulasi di software GHG Protocol, perusahaan dapat melihat berapa biaya tambahan yang muncul jika intensitas emisi tidak turun. Ini memaksa manajemen untuk menilai kembali proyek CAPEX yang belum mengurangi karbon.
- Libatkan karyawan melalui “Carbon Challenge”. Di sebuah pabrik makanan ringan, HR menggelar kompetisi tiga bulan untuk mengurangi konsumsi listrik di area produksi. Tim pemenang mendapatkan bonus berbasis penurunan ton CO₂ yang tercatat, yang sekaligus mengurangi pajak perusahaan. Pendekatan ini menurunkan energi listrik sebesar 8 % dan menurunkan pajak karbon secara langsung.
Jika Anda masih ragu, coba langkah pertama berikut: pilih satu lini produksi, pasang sensor CO₂ portable (misalnya TSI 7545), dan bandingkan hasilnya dengan data historis yang Anda gunakan untuk menghitung pajak. Selisihnya akan memberi gambaran jelas tentang “seberapa tepat” perkiraan pajak Anda saat ini.
Ingat, Aturan Pajak Karbon di Indonesia dan Kesiapan Industri bukan sekadar regulasi yang menunggu Anda patuhi. Ia menantang setiap pelaku industri untuk mengubah cara berpikir tentang nilai, biaya, dan peluang. Bila Anda butuh panduan lebih detail atau ingin menguji strategi di lapangan, tim strategy news siap membantu dengan layanan konsultasi khusus pajak karbon dan transisi energi.
- Penulis: admin