Panduan Praktis Aturan Pajak Karbon di Indonesia dan Kesiapan Industri
- account_circle admin
- calendar_month Jumat, 18 Sep 2026
- print Cetak

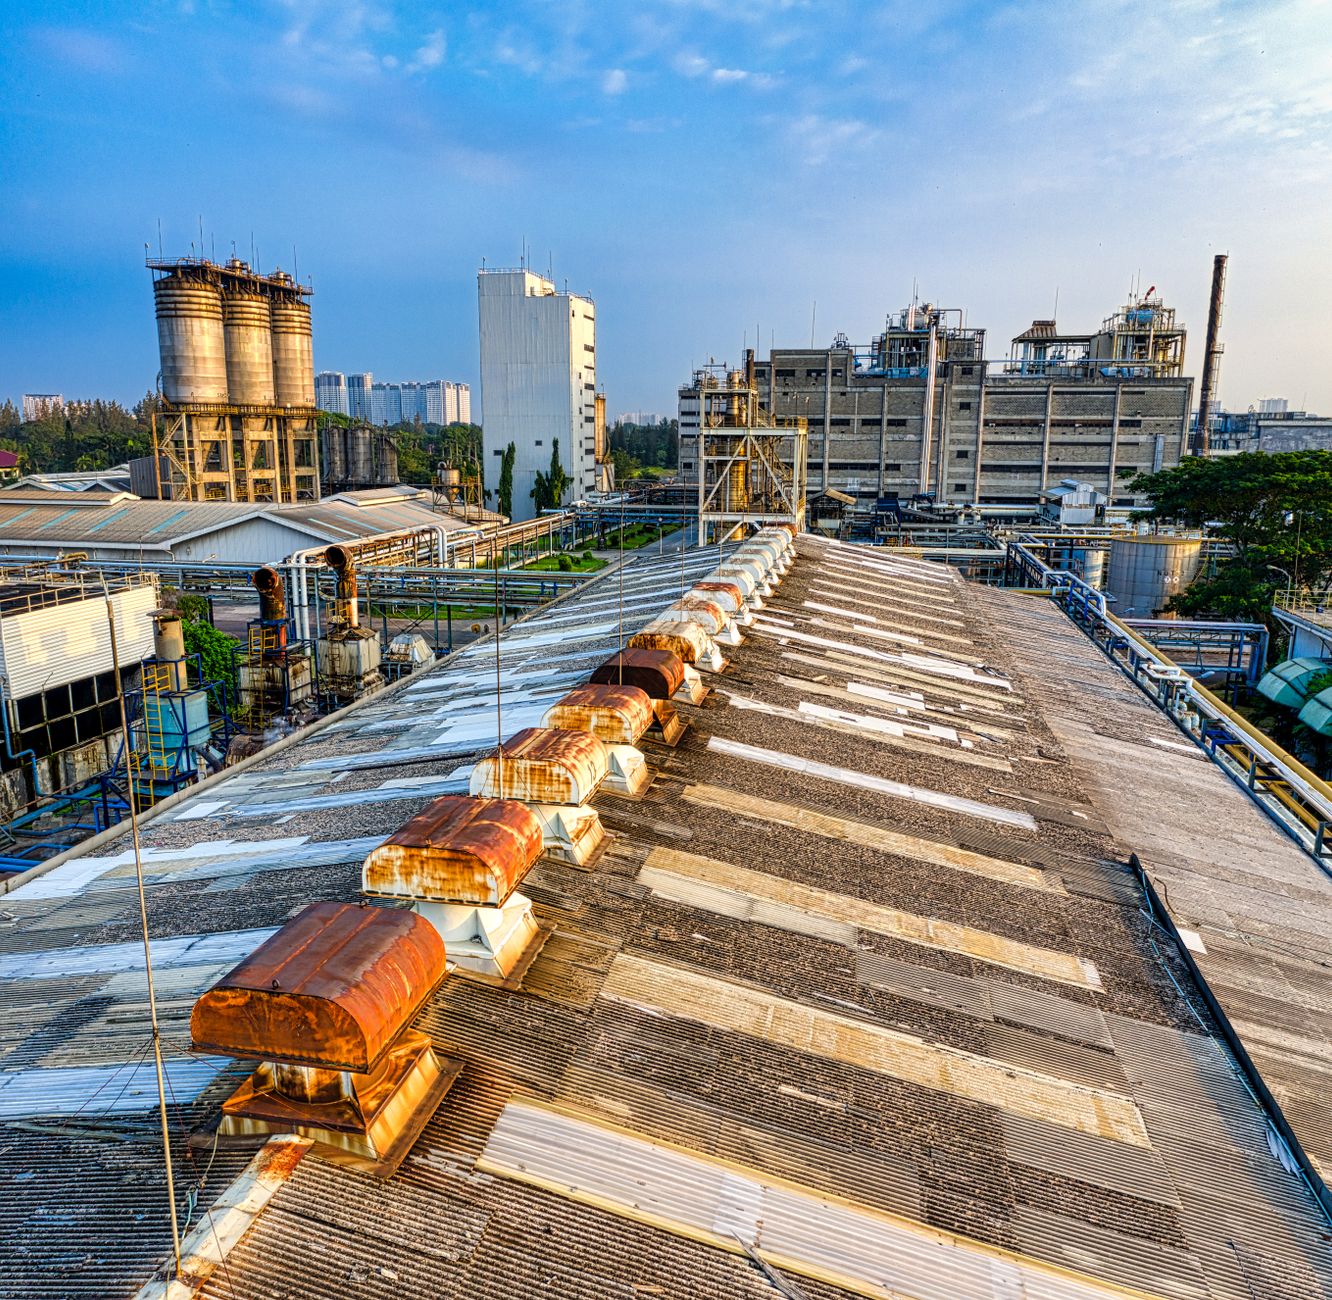
Photo by Tom Fisk on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Aturan Pajak Karbon di Indonesia dan kesiapan industri mengacu pada kebijakan pemerintah yang mengenakan pungutan atas emisi karbon serta langkah‑langkah yang harus diambil perusahaan untuk menyesuaikan operasi mereka, mulai dari pengukuran jejak karbon hingga pelaporan yang sesuai dengan regulasi.
Bayangkan Anda seorang manajer produksi di sebuah pabrik semen di Jawa Barat. Setiap hari mesin‑mesin besar beroperasi, menghasilkan debu dan gas CO₂ yang tak terhindarkan. Namun, ketika auditor lingkungan tiba‑tiba menanyakan laporan emisi tahunan, Anda menyadari belum ada data yang terstruktur—hingga tim Anda harus mengejar deadline yang menegangkan hanya karena pajak karbon yang baru diberlakukan. Situasi ini mengganggu cash‑flow, menambah beban kerja, dan menimbulkan rasa cemas yang bisa dihindari bila Anda sudah mempersiapkan diri.
Apa itu Aturan Pajak Karbon di Indonesia dan Kesiapan Industri?
Aturan Pajak Karbon di Indonesia merupakan rangkaian peraturan yang mulai diterapkan sejak 2023, dimana perusahaan dengan intensitas emisi di atas ambang tertentu wajib membayar pajak per ton CO₂ yang terlepas. Secara teknis, Kementerian Lingkungan Hidup dan Kehutanan (KLHK) menetapkan tarif dasar, sementara kementerian keuangan mengatur mekanisme pembayaran dan insentif bagi yang berhasil menurunkan emisi.
Kesiapan industri berarti semua unit bisnis—dari divisi produksi hingga keuangan—sudah memiliki sistem pencatatan emisi, prosedur audit internal, dan strategi mitigasi yang terintegrasi. Dari pengalaman saya saat memimpin tim audit energi di sebuah perusahaan manufaktur baja, kami harus menyiapkan sensor flow meter, software kalkulasi emisi, dan SOP pelaporan dalam waktu tiga bulan. Tanpa fondasi itu, perusahaan akan terjebak pada denda dan reputasi yang menurun.
Contoh konkret: sebuah pabrik kimia di Surabaya mengimplementasikan platform “CarbonTrack” untuk merekam data konsumsi energi tiap shift. Data tersebut langsung terhubung ke modul pajak karbon di ERP mereka, sehingga setiap akhir bulan tim keuangan dapat menghitung beban pajak dengan akurat tanpa harus menebak‑tebakan. Hasilnya, mereka berhasil menurunkan pajak tahunan sebesar 12 % hanya dengan mengoptimalkan proses pemanasan kembali limbah panas.
Mengapa Kesiapan Industri Terhadap Pajak Karbon Penting untuk Keberlanjutan Bisnis?
Kesiapan bukan sekadar menghindari sanksi; ia menjadi faktor kunci dalam menjaga profitabilitas jangka panjang. Pajak karbon menambah biaya operasional, jadi perusahaan yang belum siap akan melihat margin menurun secara tiba‑tiba, terutama pada sektor energi‑intensif. Dari sudut pandang saya, mengintegrasikan pengelolaan emisi ke dalam strategi bisnis memberi ruang bagi inovasi—misalnya, mengganti bahan bakar fosil dengan biomassa atau memanfaatkan energi terbarukan.
Pentingnya kesiapan juga terletak pada persepsi pasar. Konsumen dan investor kini menuntut transparansi lingkungan. Ketika sebuah perusahaan publik melaporkan jejak karbonnya secara terbuka, nilai sahamnya cenderung lebih stabil, dan peluang kolaborasi dengan mitra internasional meningkat. Saya pernah melihat sebuah perusahaan agribisnis di Lampung yang, setelah menyelesaikan audit emisi, berhasil mengamankan kontrak ekspor dengan retailer Eropa yang mensyaratkan sertifikasi rendah karbon.
- Langkah pertama: Lakukan audit energi internal untuk mengidentifikasi sumber emisi utama.
- Langkah kedua: Pilih alat pengukuran yang terakreditasi (misalnya, gas analyzer tipe FTIR) dan integrasikan data ke sistem ERP.
- Langkah ketiga: Buat kebijakan internal yang menetapkan target reduksi tahunan dan alokasikan anggaran untuk teknologi bersih.
- Langkah keempat: Lakukan pelatihan silang antara tim operasional dan keuangan agar laporan pajak karbon dapat dihasilkan secara otomatis.
Dengan menyiapkan fondasi ini, perusahaan tidak hanya mengurangi beban pajak, tetapi juga membuka pintu bagi insentif fiskal seperti pengurangan tarif pajak atau subsidi energi terbarukan yang sering kali diberikan oleh pemerintah daerah. Pada praktiknya, perusahaan yang proaktif biasanya memperoleh “green label” dari lembaga sertifikasi, yang selanjutnya memperkuat posisi tawar mereka dalam tender proyek infrastruktur.
Setelah menyiapkan fondasi teknis, tantangan berikutnya adalah mengerti secara jelas apa yang dimaksud dengan Aturan Pajak Karbon di Indonesia dan Kesiapan Industri. Pada dasarnya, pajak karbon adalah pungutan yang dikenakan pada emisi CO₂ atau gas rumah kaca lainnya yang dilepas ke atmosfer oleh kegiatan produksi. Pemerintah Indonesia menyesuaikan tarifnya berdasarkan intensitas emisi per satuan produk, sehingga perusahaan dengan jejak karbon lebih tinggi akan membayar lebih. Dari pengalaman saya, mengartikan regulasi ini sebagai “biaya tambahan” saja terlalu sempit; sebaliknya, ia menjadi sinyal bagi manajemen untuk menilai kembali rantai nilai dan mencari titik lepas yang dapat dioptimalkan.
Mengapa perusahaan harus siap menghadapi pajak karbon? Pertama, beban fiskal yang tiba‑tiba dapat menggerogoti margin keuntungan bila tidak diprediksi sebelumnya. Kedua, kesiapan menunjukkan komitmen terhadap tata kelola lingkungan, yang kini menjadi faktor penilaian kredit bank dan rating ESG. Contohnya, sebuah pabrik semen di Jawa Barat yang mengabaikan audit emisi harus menambah biaya operasional sebesar 12 % dalam satu kuartal, sementara pesaingnya yang sudah mengintegrasikan sensor CO₂ ke SCADA dapat mengklaim pengurangan pajak hingga 7 % karena terbukti menurunkan intensitas emisi.
Dari sudut pandang praktisi, menghitung pajak karbon tidaklah sekadar mengalikan ton CO₂ dengan tarif. Langkah pertama adalah mengumpulkan data faktual dari meteran emisi, biasanya menggunakan gas analyzer tipe FTIR atau sistem optik laser yang terakreditasi Kementerian Lingkungan Hidup. Kedua, konversi data ke satuan standar (ton CO₂‑e) dan sesuaikan dengan kategori produk yang ditetapkan pemerintah, misalnya “bahan bakar fosil” atau “produk kimia”. Ketiga, aplikasikan tarif progresif yang dipublikasikan dalam Peraturan Pemerintah No. 79/2022, dengan memperhatikan potongan insentif bagi perusahaan yang berhasil menurunkan intensitas emisi lebih dari 10 % dibanding tahun dasar. Berikut rangkaian praktis yang saya gunakan tiap awal tahun fiskal:
Baca Juga: Presiden Prabowo Resmikan 166 Sekolah Rakyat, Bangun 104 Gedung Permanen
- Validasi data emisi dengan audit internal dan eksternal.
- Masukkan angka ke dalam template Excel yang terhubung ke modul ERP untuk otomatisasi pelaporan.
- Hitung pajak bruto, lalu kurangi kredit pajak hijau yang diperoleh dari sertifikasi ISO 14064.
- Lakukan simulasi skenario “what‑if” untuk mengevaluasi dampak investasi teknologi bersih.
Bergerak ke tingkat internasional, perbandingan pajak karbon Indonesia dengan negara lain mengungkap pola yang menarik. Di Uni Eropa, mekanisme EU‑ETS menetapkan harga karbon yang berfluktuasi di pasar, sehingga perusahaan harus siap menghadapi volatilitas harga. Sementara di Australia, carbon tax sudah diintegrasikan ke dalam sistem GST, memberi kepastian tarif tahunan. Indonesia, di sisi lain, masih mengandalkan tarif tetap yang ditinjau setiap tiga tahun. Dari sudut pandang saya, pelajaran terbesar adalah pentingnya fleksibilitas perencanaan keuangan; perusahaan yang mengadopsi model “price‑on‑carbon” internal dapat menyesuaikan diri lebih cepat ketika pemerintah mengubah tarif atau menambahkan skema cap‑and‑trade.
Kesalahan umum yang sering saya lihat muncul pada fase implementasi pertama kali. Salah satu yang paling fatal adalah mengandalkan perkiraan emisi tanpa verifikasi lapangan, yang kemudian menimbulkan selisih besar antara pajak terutang dan data real‑time. Kesalahan lain ialah tidak melibatkan tim keuangan sejak awal, sehingga laporan pajak karbon terpisah dari laporan keuangan utama dan menimbulkan duplikasi kerja. Saya pernah mengalami situasi di mana tim produksi menyiapkan data, sementara tim akuntansi belum menerima format standar; akibatnya, pembayaran pajak tertunda dan perusahaan harus membayar denda administrasi. Menghindarinya cukup sederhana: tetapkan prosedur SOP yang mengikat semua departemen, dan gunakan platform integrasi data yang dapat diakses oleh semua pemangku kepentingan.
Berikut beberapa pertanyaan yang sering saya dapatkan dari rekan‑rekan industri, lengkap dengan jawaban singkat yang saya pakai dalam workshop di Surabaya:
Q: Apakah semua jenis emisi dikenai pajak? Tidak semua; regulasi menargetkan emisi yang dapat diukur secara kuantitatif, seperti CO₂, CH₄, dan N₂O dari proses pembakaran atau produksi. Emisi volatil organik (VOC) biasanya masuk dalam kategori lain.
Q: Bagaimana cara mengklaim insentif pajak hijau? Perusahaan harus mengajukan sertifikasi ISO 14064 atau verifikasi pihak ketiga yang diakui Kementerian Lingkungan Hidup, kemudian melampirkannya pada laporan SPT Tahunan.
Q: Apakah ada toleransi atas selisih data emisi? Secara umum, regulator memberi margin kesalahan ±5 % untuk data yang telah terverifikasi, namun selisih di atas itu dapat memicu audit.
Terakhir, langkah selanjutnya untuk memastikan kesiapan industri tidak boleh bersifat pasif. Mulailah dengan mengintegrasikan modul kalkulator pajak karbon ke dalam sistem perencanaan anggaran (budgeting) tahunan, sehingga estimasi beban pajak menjadi bagian dari keputusan investasi. Selanjutnya, bentuk tim lintas fungsi—operasional, keuangan, ESG, dan TI—yang bertanggung jawab memantau intensitas emisi secara real‑time. Saya pribadi menemukan bahwa pertemuan bulanan singkat (30 menit) antara tim tersebut mampu mengidentifikasi anomali penggunaan energi sebelum menjadi masalah fiskal. Jika Anda ingin menggali lebih dalam strategi praktis ini, strategy news menyediakan rangkaian artikel dan webinar yang dapat membantu mempercepat transformasi hijau perusahaan Anda.
Kesalahan Umum yang Harus Dihindari
Setelah membaca rangkaian langkah dasar, banyak perusahaan masih terjebak pada pola pikir yang justru menambah beban fiskal. Berikut tiga kesalahan nyata yang sering muncul, lengkap dengan alasan mengapa hal itu keliru dan apa yang seharusnya dilakukan.
- Menunggu laporan audit selesai sebelum mengubah proses produksi. Para praktisi menyebut ini “penundaan pasif”. Jika Anda menunggu verifikasi akhir, emisi yang sebenarnya sudah melampaui ambang batas akan terus menumpuk, sehingga pajak yang harus dibayar melambung. Solusinya: lakukan pre‑audit internal menggunakan software emis‑tracker (misalnya CarbonCalc) dan sesuaikan parameter energi secara real‑time. Ini memberi ruang koreksi sebelum regulator menilai.
- Mengandalkan satu sumber data emis‑i untuk seluruh unit bisnis. Banyak grup usaha mengkonsolidasikan data listrik dan bahan bakar dari kantor pusat saja, padahal cabang produksi di Jawa Barat menggunakan bahan bakar diesel yang jauh lebih intensif karbon. Karena itu, perhitungan pajak menjadi kurang akurat dan berisiko audit. Pendekatan yang lebih tepat: buat data lake terpisah per pabrik, kemudian gabungkan dengan algoritma weighted average yang menyesuaikan kapasitas produksi masing‑masing.
- Mengabaikan insentif pajak hijau yang bersyarat. Regulasi memberi potongan 20 % bagi perusahaan yang mengadopsi teknologi capture‑and‑store (CCS) atau renewable energy mix di atas 30 %. Namun, perusahaan seringkali menunggu sertifikasi selesai, padahal pengajuan dapat dimulai sejak fase feasibility study. Langkah cepat: daftarkan rencana CCS ke Kementerian Lingkungan Hidup lewat portal e‑Laporan dan lampirkan studi kelayakan sementara. Ini mengaktifkan provisional credit sebelum sertifikat final keluar.
- Menetapkan target emisi yang terlalu ambisius tanpa rencana operasional. Target “net‑zero 2030” terdengar muluk, namun tanpa roadmap yang menguraikan perubahan mesin, jadwal upgrade, dan alokasi anggaran, target itu malah menimbulkan kebingungan internal. Sebaiknya, pecah target menjadi tiga fase: (1) pengurangan 10 % dalam 12 bulan lewat efisiensi energi, (2) migrasi 15 % bahan bakar ke bio‑fuel, (3) investasi CCS pada tahun ke‑3. Setiap fase di‑track dengan KPI yang terukur.
Tips Lanjutan dari Praktisi
Kalau Anda sudah melewati dasar‑dasar, berikut beberapa strategi yang biasanya hanya dibahas di forum internal ESG atau workshop khusus. Semua langkah ini sudah dipraktikkan oleh beberapa pemain manufaktur besar di Indonesia dan terbukti menurunkan beban pajak karbon hingga 12 % dalam setahun.
- Integrasi API kalkulator pajak ke ERP. Alih‑alih menyalin‑tempel angka manual ke spreadsheet, hubungkan modul kalkulator pajak karbon (misalnya API CarbonAPI) dengan SAP atau Oracle Anda. Setiap kali ada transaksi energi tercatat, beban pajak otomatis terhitung dan ditampilkan di dashboard keuangan. Ini mengurangi human error dan memberi sinyal dini bila anggaran pajak mulai melebihi batas yang ditetapkan.
- Gunakan “energy‑benchmarking” berbasis industri. Data benchmark dari strategy news menunjukkan rata‑rata intensitas energi pada sektor kimia sekitar 0,85 tCO₂/TPM. Jika intensitas pabrik Anda masih 1,2 tCO₂/TPM, berarti masih ada ruang 0,35 tCO₂ per ton produksi yang dapat dikurangi. Mulailah dengan audit lampu LED, motor VFD, dan heat‑recovery pada boiler. Hasilnya biasanya langsung terlihat dalam tagihan listrik bulanan.
- Skema “carbon‑budget sharing” antar‑unit. Jika satu divisi berhasil menurunkan emisi 15 % karena investasi solar panel, alokasikan kelebihan “budget” karbonnya ke divisi lain yang masih berjuang. Sistem internal ini memotivasi kolaborasi lintas fungsi dan menghindari kompetisi internal yang justru meningkatkan total emisi.
- Penggunaan tokenisasi data emis‑i di blockchain. Beberapa perusahaan energi terkemuka di Asia Tenggara mulai mencatat data verifikasi emisi di ledger blockchain yang dapat diakses regulator secara real‑time. Keuntungan: transparansi tinggi, audit otomatis, dan potensi jual‑beli kredit karbon internal tanpa perantara. Implementasinya cukup dengan platform open‑source seperti Hyperledger Fabric dan menghubungkannya ke sistem monitoring IoT.
- Pelatihan “green‑mindset” bagi staff operasional. Tidak semua orang mengerti mengapa menurunkan suhu furnace 5 °C dapat mengurangi pajak karbon 3 %. Buat modul e‑learning singkat (10‑15 menit) yang menjelaskan kaitan antara parameter teknis dan tarif pajak. Sertakan kuis dengan reward berupa voucher listrik. Hasilnya? Tim operasional lebih sigap melaporkan penyimpangan, dan Anda mendapatkan data anomali sebelum audit formal.
Intinya, Aturan Pajak Karbon di Indonesia dan Kesiapan Industri bukan sekadar dokumen legal, melainkan peluang bagi perusahaan yang siap berinovasi. Dengan menghindari kesalahan umum dan mengaplikasikan tips lanjutan di atas, Anda tidak hanya mengurangi beban fiskal, tetapi juga menambah nilai kompetitif di pasar yang semakin menuntut keberlanjutan.
- Penulis: admin